Entenda como funciona a facilidade de transformar um investimento em dinheiro, conheça os prazos de resgate e descubra por que a liquidez deve fazer parte da sua estratégia financeira.
Imagine que você precisa de R$ 2.000 para resolver uma emergência. Você tem dinheiro investido, mas descobre que só poderá resgatá-lo daqui a seis meses. Nesse momento, percebe que não basta ter patrimônio: também é importante conseguir acessar o dinheiro quando necessário.
É justamente aí que entra a liquidez.
Ao escolher um investimento, muita gente olha primeiro para a rentabilidade e acaba deixando esse detalhe de lado. Mas um investimento pode oferecer bons rendimentos e, ainda assim, não ser adequado para quem precisa de acesso rápido ao dinheiro.
Neste artigo, você vai entender o que é liquidez, como ela funciona e como escolher investimentos de acordo com seus objetivos.
1. O que é liquidez?
Liquidez é a facilidade e a rapidez com que você consegue transformar um investimento em dinheiro disponível, sem precisar aceitar uma perda significativa para vendê-lo.
Em termos simples, é a capacidade de acessar o dinheiro que está investido.
Imagine duas situações:
- Você possui R$ 5.000 em um CDB com liquidez diária e possibilidade de resgate nos dias úteis.
- Você possui R$ 5.000 investidos em um título que só permite o resgate no vencimento, daqui a dois anos.
Embora os dois investimentos tenham valor financeiro, eles oferecem possibilidades diferentes de acesso ao dinheiro.
O primeiro permite recuperar os recursos com mais facilidade. O segundo exige planejamento, pois você não poderá contar com aquele dinheiro antes do prazo previsto.
A CVM explica que a liquidez deve ser analisada junto com o risco e a rentabilidade de cada investimento.
Consulte as orientações da CVM sobre liquidez.
2. Alta liquidez e baixa liquidez: qual é a diferença?
Os investimentos podem apresentar diferentes níveis de liquidez.
Alta liquidez: permite transformar o investimento em dinheiro com rapidez, conforme as condições de resgate.
Exemplos:
- CDB com liquidez diária;
- Tesouro Selic;
- Poupança.
Baixa liquidez: exige mais tempo para recuperar o dinheiro ou pode depender de encontrar um comprador interessado.
Exemplos:
- CDB sem possibilidade de resgate antecipado;
- LCI e LCA durante o período de carência;
- Imóveis;
- Alguns investimentos em crédito privado e ativos pouco negociados.
É importante lembrar que a classificação depende das condições de cada produto. Nem todo CDB tem liquidez diária, assim como nem toda LCI ou LCA possui o mesmo prazo de carência.
3. O que significam D+0, D+1 e D+30?
Ao consultar um investimento, você pode encontrar expressões como D+0, D+1 ou D+30.
Elas indicam o prazo de liquidação ou disponibilização do dinheiro após uma solicitação, conforme as regras do produto.
- D+0: o dinheiro pode ficar disponível no mesmo dia da solicitação.
- D+1: o dinheiro fica disponível no próximo dia útil.
- D+30: o prazo de disponibilização é de 30 dias, conforme as condições estabelecidas.
A letra D representa o dia da solicitação. O número indica o prazo contado a partir dele.
Mas atenção: é necessário verificar se o prazo considera dias úteis ou corridos, o horário limite para solicitar o resgate e as condições da instituição financeira.
No Tesouro Direto, por exemplo, o horário da solicitação influencia a data de liquidação. Conforme as regras oficiais, pedidos feitos em dias úteis entre 9h30 e 13h podem ter o dinheiro disponibilizado a partir das 13h do mesmo dia. Depois desse horário, a liquidação ocorre, em regra, no dia útil seguinte. https://www.tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
4. Liquidez diária significa que não existe risco?
Não. Esse é um dos erros mais comuns de quem começa a investir.
Ter liquidez diária significa que existe a possibilidade de solicitar o resgate com frequência, mas isso não garante que o investimento esteja livre de riscos ou que o dinheiro será devolvido sem qualquer oscilação.
Veja alguns exemplos:
Tesouro Prefixado e Tesouro IPCA+: permitem resgate antecipado pelo Tesouro Direto, mas a venda acontece pelo preço de mercado. Se as taxas de juros mudarem, você poderá receber um valor diferente daquele que esperava ao comprar o título.
CDB com liquidez diária: permite solicitar o resgate conforme as regras do produto, mas continua existindo risco de crédito da instituição emissora.
Fundos de investimento: podem apresentar prazos diferentes para conversão das cotas em dinheiro e para o pagamento do resgate. É necessário consultar o regulamento e as condições do fundo.
Portanto, liquidez e segurança são características diferentes.
5. Como a liquidez funciona nos principais investimentos?
Veja um resumo de algumas alternativas:
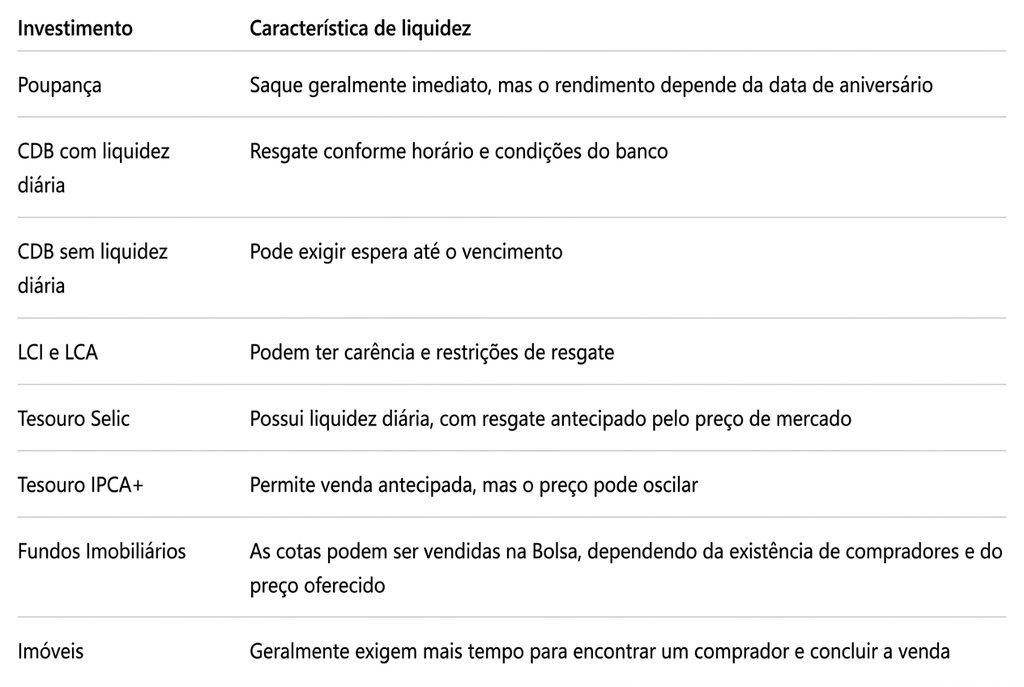
A tabela apresenta características gerais. Antes de investir, consulte as regras específicas de cada produto.
6. Por que a liquidez é tão importante na reserva de emergência?
A reserva de emergência existe para ajudar a enfrentar situações inesperadas, como uma despesa médica, um conserto no carro ou uma redução temporária da renda.
Por isso, esse dinheiro precisa estar em investimentos que permitam acesso rápido aos recursos e que apresentem baixo risco de oscilação e de crédito.
Imagine que você tenha uma reserva de R$ 15.000, mas todo o valor esteja aplicado em um investimento que só permite resgate daqui a um ano.
Se surgir uma emergência amanhã, você poderá enfrentar dificuldades para conseguir o dinheiro.
Nesse caso, a escolha do investimento não foi adequada ao objetivo, mesmo que a rentabilidade seja interessante.
Para a reserva de emergência, a prioridade deve ser:
- Segurança;
- Liquidez;
- Rentabilidade.
A rentabilidade é importante, mas não deve comprometer o acesso ao dinheiro quando você mais precisar dele.
Se ainda não organizou sua reserva, vale conferir o Artigo 11 — Reserva de emergência: quanto dinheiro você realmente precisa guardar?
7. Como escolher a liquidez adequada para cada objetivo?
Uma boa estratégia é separar o dinheiro de acordo com o momento em que você pretende utilizá-lo.
Dinheiro para emergências: priorize investimentos de alta liquidez, baixo risco e facilidade de resgate.
Dinheiro para objetivos de curto prazo: escolha alternativas cujo vencimento ou prazo de resgate seja compatível com a data em que precisará dos recursos.
Dinheiro para objetivos de longo prazo: você pode considerar investimentos com prazos maiores e menor liquidez, desde que conheça os riscos e não precise antecipar o resgate.
Por exemplo, se pretende comprar um imóvel daqui a cinco anos, pode planejar os investimentos considerando essa data. Já o dinheiro destinado a despesas inesperadas deve permanecer acessível.
O segredo é não colocar todo o patrimônio em investimentos com as mesmas características.
8. O que observar antes de investir?
Antes de aplicar seu dinheiro, confira:
- Posso resgatar antes do vencimento?
- Existe período de carência?
- O resgate acontece em D+0, D+1 ou outro prazo?
- O prazo é contado em dias úteis ou corridos?
- Existe horário limite para solicitar o resgate?
- Posso perder dinheiro se vender antes do vencimento?
- Existe alguma taxa ou penalidade?
- O prazo combina com meu objetivo financeiro?
Essas perguntas ajudam a evitar situações em que o investidor precisa do dinheiro, mas não consegue acessá-lo nas condições esperadas.
Conclusão: não escolha um investimento olhando apenas para a rentabilidade
A liquidez é uma das características mais importantes de qualquer investimento. Ela determina a facilidade de transformar seu patrimônio em dinheiro disponível e pode fazer toda a diferença em momentos de necessidade.
Um investimento com excelente rentabilidade pode não ser adequado se você precisar do dinheiro antes do prazo. Da mesma forma, manter todos os recursos em aplicações de liquidez imediata pode limitar as alternativas disponíveis para objetivos de longo prazo.
O ideal é equilibrar rentabilidade, risco e liquidez de acordo com cada objetivo financeiro.
Lembre-se: não adianta construir um patrimônio e descobrir, justamente quando precisar dele, que seu dinheiro está preso em um investimento inadequado.
Continue aprendendo
- CDB: o que é, como funciona e quanto seu dinheiro pode render?
- Reserva de emergência: quanto dinheiro você realmente precisa guardar?
- Como montar uma carteira de investimentos
- Tesouro Selic: quando usar e como funciona
- Tesouro IPCA+: como proteger seu dinheiro da inflação
- Marcação a mercado: por que seu investimento pode cair antes do vencimento?