Depois de aprender como começar a investir, surge uma nova pergunta: como organizar meu dinheiro entre diferentes investimentos?
É aí que entra a carteira de investimentos.
Sua carteira é o conjunto de investimentos que você possui. Ela pode reunir renda fixa, ações, fundos imobiliários, ETFs e outros ativos, de acordo com seus objetivos, prazo e tolerância ao risco.
Mas existe um detalhe importante: montar uma carteira não significa simplesmente comprar vários investimentos diferentes.
A ideia é fazer com que cada parte do seu dinheiro tenha uma função.
1. Comece pelo objetivo, não pelo investimento
Um erro comum de quem está começando é perguntar:
“Qual investimento está rendendo mais?”
Uma pergunta melhor seria:
“Para que estou investindo esse dinheiro?”
Imagine três objetivos:
- Curto prazo: uma viagem daqui a um ano.
- Médio prazo: comprar um carro daqui a quatro anos.
- Longo prazo: construir patrimônio para a aposentadoria.
O dinheiro destinado a cada objetivo pode precisar de uma estratégia diferente.
Por isso, antes de escolher um investimento, pense em prazo, liquidez, risco e objetivo.
2. Tenha uma reserva de emergência
Antes de montar uma carteira voltada para crescimento de patrimônio, organize sua reserva de emergência.
Imagine que suas despesas essenciais sejam R$ 3.000 por mês.
Uma reserva equivalente a seis meses seria:
R$ 3.000 × 6 = R$ 18.000
O número de meses adequado depende da situação de cada pessoa.
Quem possui renda mais estável pode ter uma necessidade diferente de quem trabalha como autônomo ou possui renda variável.
A reserva deve priorizar segurança e liquidez, porque o objetivo é poder utilizar o dinheiro quando surgir um imprevisto.
3. Entenda seu perfil de investidor
Não existe uma carteira universal que seja adequada para todo mundo.
Uma pessoa pode aceitar oscilações maiores em busca de crescimento no longo prazo. Outra pode preferir uma carteira com menor volatilidade.
Por isso, conhecer seu perfil é importante antes de escolher os investimentos.
O Portal do Investidor, da CVM, explica que a escolha dos investimentos deve considerar o perfil do investidor, seus objetivos e sua tolerância ao risco. Conheça seu perfil de investidor no Portal do Investidor.
4. Divida sua carteira por funções
Uma maneira simples de começar a entender uma carteira é pensar na função de cada investimento.
Segurança e liquidez
Pode incluir investimentos de renda fixa voltados para dinheiro que precisa estar disponível ou para objetivos de menor prazo.
Proteção contra a inflação
Investimentos relacionados à inflação podem fazer parte de estratégias de longo prazo, dependendo do objetivo.
Crescimento
Ações, ETFs e outros ativos de renda variável podem proporcionar exposição ao crescimento de empresas e mercados, mas apresentam oscilações e riscos maiores.
Geração de renda
Alguns investimentos podem gerar pagamentos periódicos, como determinados fundos imobiliários e ações que distribuem dividendos.
Importante: um mesmo investimento pode cumprir mais de uma função.
5. Diversificar não significa comprar tudo
Imagine alguém que possui R$ 10.000 e compra dez ações diferentes.
Parece diversificado, certo?
Não necessariamente.
Se todas as empresas pertencem ao mesmo setor, o investidor continua concentrando uma parcela relevante do risco.
Diversificação significa distribuir o patrimônio entre diferentes classes de ativos, setores, emissores, prazos e, quando fizer sentido, regiões geográficas.
A B3 destaca justamente que ter muitos ativos não significa, necessariamente, possuir uma carteira verdadeiramente diversificada. Veja como funciona a diversificação de investimentos na B3.
6. Exemplo: como começar com R$ 1.000
Agora vamos deixar tudo mais prático.
Imagine uma pessoa que:
- já possui uma reserva de emergência;
- não tem dívidas caras;
- possui perfil compatível com alguma exposição a renda variável;
- está começando a construir patrimônio;
- tem R$ 1.000 para investir.
Uma carteira meramente ilustrativa poderia ser dividida assim:
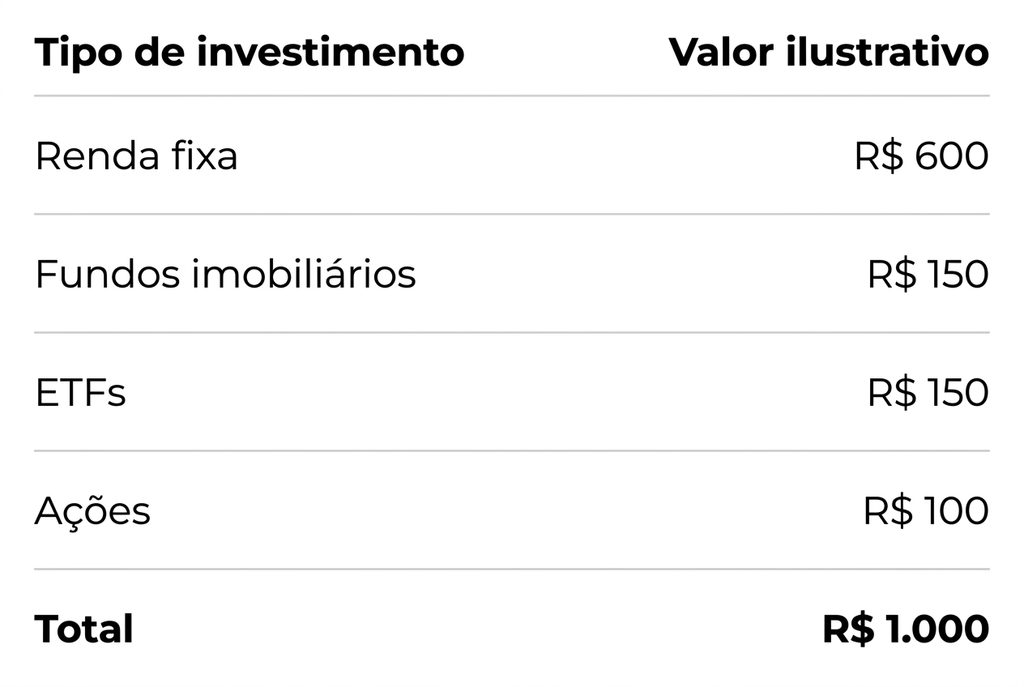
Esses percentuais não são uma recomendação de investimento. O objetivo é mostrar como pensar na estrutura de uma carteira.
Perceba que a pessoa não precisa começar com dez ou vinte investimentos.
Ela pode começar com poucas categorias e aumentar a diversificação conforme aprende.
7. E se eu puder investir R$ 500 por mês?
Aqui está uma das partes mais importantes.
Não basta pensar apenas no investimento inicial.
Imagine que, depois dos R$ 1.000 iniciais, essa pessoa consiga investir R$ 500 todos os meses.
Em vez de escolher aleatoriamente onde colocar o dinheiro, ela pode observar a carteira.
Se a renda variável subiu bastante e passou a representar uma parcela maior do patrimônio, novos aportes podem ser direcionados para outras partes da carteira.
Isso ajuda a manter a estratégia sem precisar ficar comprando e vendendo investimentos o tempo inteiro.
8. Rebalancear faz parte do processo
Com o tempo, a carteira muda.
Imagine uma carteira inicialmente dividida em:
60% renda fixa + 40% renda variável.
Depois de uma forte valorização da renda variável, ela pode passar para:
50% renda fixa + 50% renda variável.
O investidor pode então avaliar se essa nova proporção ainda está de acordo com seu plano.
Esse processo é chamado de rebalanceamento.
Não existe uma regra universal dizendo que todos devem rebalancear mensalmente, semestralmente ou anualmente. O importante é ter uma estratégia e revisá-la de acordo com seus objetivos.
9. Não monte uma carteira só porque alguém mostrou uma na internet
Esse é um dos principais cuidados para quem está começando.
Uma carteira que funciona para outra pessoa pode não ser adequada para você.
Renda, idade, objetivos, prazo, conhecimento, patrimônio e tolerância a perdas são diferentes.
Por isso, use carteiras apresentadas na internet como material de estudo, e não como uma receita pronta.
O próprio vídeo utilizado como referência neste artigo apresenta a proposta de explicar, de maneira prática, como montar uma carteira para iniciantes. Assista ao vídeo sobre como montar uma carteira de investimentos.
Conclusão
Montar uma carteira de investimentos não significa encontrar o investimento perfeito.
Significa organizar o dinheiro de acordo com seus objetivos, prazos e tolerância ao risco.
Comece pela reserva de emergência, entenda seu perfil, conheça diferentes classes de investimentos e pense na função que cada parte do patrimônio terá.
Depois, mantenha os aportes e revise a carteira periodicamente.
E lembre-se:
Uma boa carteira não é necessariamente aquela que possui mais investimentos. É aquela que você entende, consegue manter e que está alinhada aos seus objetivos.
Leia também
Como começar a investir com pouco dinheiro
Renda fixa ou renda variável: qual é melhor para você?
Reserva de emergência: quanto dinheiro você realmente precisa guardar?
Fundos Imobiliários: o que são e como funcionam os FIIs?
Fontes
- Portal do Investidor — CVM: conheça seu perfil de investidor
- B3 — Diversificação de investimentos: por que é importante e como fazer
- B3 — Como avaliar se sua carteira está diversificada de verdade
- B3 Educação — Como diversificar seus investimentos
- YouTube — Como montar uma carteira de investimentos para iniciantes