Entenda como funcionam os dois principais tipos de investimentos, quais são os riscos e por que eles podem ter funções diferentes na construção do seu patrimônio
Quando alguém começa a investir, uma das primeiras dúvidas costuma ser: é melhor investir em renda fixa ou renda variável?
A resposta depende do objetivo, do prazo e do quanto de oscilação você está disposto a aceitar. Os dois tipos de investimento podem fazer parte de uma estratégia financeira, mas funcionam de maneiras diferentes.
O que é renda fixa?
Na renda fixa, você investe em um título que possui uma forma de remuneração definida no momento da aplicação ou vinculada a algum indicador.
É o caso de investimentos como:
- CDB;
- Tesouro Direto;
- LCI e LCA;
- alguns títulos de crédito privado.
Um CDB, por exemplo, pode oferecer uma rentabilidade de 100% do CDI. Nesse caso, o rendimento acompanha a taxa de referência durante o período da aplicação.
Também existem investimentos prefixados, nos quais a taxa é definida no momento da contratação, e investimentos atrelados à inflação, como títulos que combinam IPCA + uma taxa de juros.
Apesar do nome, renda fixa não significa investimento sem risco. Existem riscos de crédito, de mercado, de liquidez e, em alguns casos, de oscilação do preço antes do vencimento.
E o que é renda variável?
Na renda variável, o retorno não é previamente conhecido.
As ações são um dos exemplos mais conhecidos. Ao comprar uma ação, você passa a ter uma pequena participação em uma empresa e o preço desse ativo pode subir ou cair conforme as condições do mercado e as expectativas dos investidores.
Outros exemplos incluem:
- ações;
- fundos imobiliários;
- ETFs;
- alguns fundos de investimento.
Imagine que você compre R$ 5.000 em ações.
Se os ativos valorizarem 20%, seu patrimônio poderá passar para aproximadamente R$ 6.000. Mas, se houver uma queda de 20%, os mesmos R$ 5.000 poderão valer aproximadamente R$ 4.000.
Por isso, na renda variável, é normal encontrar oscilações maiores.
Renda fixa ou renda variável: qual é a diferença?
A principal diferença está na previsibilidade da remuneração e no comportamento do investimento.
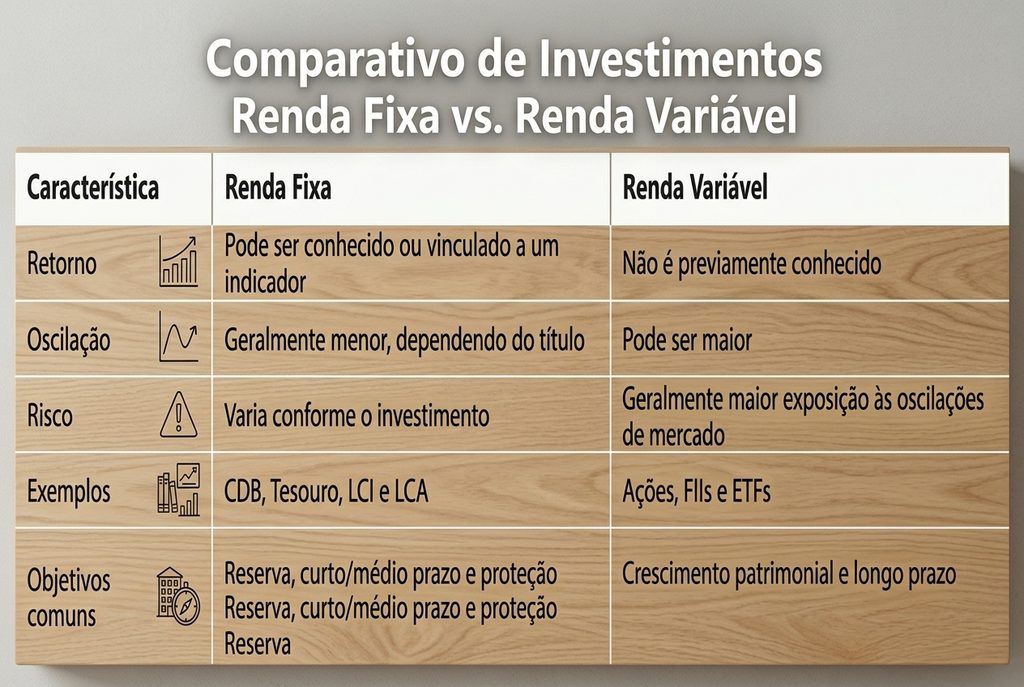
Isso não significa que uma categoria seja automaticamente melhor que a outra.
E onde entra a reserva de emergência?
A reserva de emergência merece atenção especial.
Como o objetivo da reserva é estar disponível quando surgir um problema, características como segurança e liquidez costumam ser mais importantes do que tentar obter o maior retorno possível.
Por isso, investimentos de renda fixa com alta liquidez, como determinados CDBs de liquidez diária e o Tesouro Selic, podem ser utilizados para essa finalidade.
Colocar a reserva em um investimento que pode sofrer grandes oscilações justamente quando você precisa do dinheiro pode criar um problema.
E para construir patrimônio?
Quando o objetivo é de longo prazo, a renda variável pode entrar na estratégia de muitos investidores.
Imagine uma pessoa que tenha R$ 20.000 e consiga investir R$ 1.000 todos os meses.
Ela pode utilizar diferentes classes de ativos de acordo com seus objetivos, prazo e tolerância a risco. A renda fixa pode ajudar na parte mais previsível da carteira, enquanto a renda variável pode oferecer exposição ao crescimento de empresas e outros ativos.
O importante é entender que diversificação não significa simplesmente comprar vários investimentos. É preciso observar como eles se comportam e quais riscos estão sendo assumidos.
Um exemplo de carteira diversificada
Imagine, apenas como exemplo, uma pessoa que decida dividir seus investimentos da seguinte forma:
- 60% em renda fixa: R$ 30.000;
- 40% em renda variável: R$ 20.000.
Em uma carteira de R$ 50.000, isso significa R$ 30.000 em renda fixa e R$ 20.000 em renda variável.
Essa divisão é apenas um exemplo. Não existe uma porcentagem universal que sirva para todo mundo.
Uma pessoa que está formando a reserva de emergência pode ter uma necessidade completamente diferente de alguém que já possui uma reserva sólida e está investindo para a aposentadoria daqui a 20 anos.
Antes de escolher, faça três perguntas
Antes de investir, procure responder:
1. Para que serve esse dinheiro?
Reserva de emergência, compra de imóvel, aposentadoria ou outro objetivo?
2. Quando vou precisar dele?
O prazo influencia diretamente o tipo de investimento adequado.
3. Quanto de oscilação consigo suportar?
Se uma queda temporária fizer você vender por medo, talvez esteja assumindo mais risco do que consegue suportar.
Conclusão
Renda fixa e renda variável não precisam ser tratadas como concorrentes.
Cada uma pode cumprir uma função diferente dentro de uma estratégia financeira. A renda fixa pode oferecer maior previsibilidade e liquidez em determinados investimentos, enquanto a renda variável pode proporcionar exposição a ativos com maior potencial de valorização, mas também com maior oscilação.
O mais importante é não investir apenas porque alguém prometeu uma determinada rentabilidade. Primeiro defina seu objetivo, seu prazo e os riscos que você entende e aceita assumir.
Investir bem não é escolher entre renda fixa ou renda variável. É entender onde cada investimento se encaixa na sua vida financeira.
Fontes e referências
- Banco Central do Brasil
- Tesouro Direto
- B3 – Educação e investimentos
- CVM – Portal do Investidor
- CVM – Renda Fixa x Renda Variável