Você já ouviu aquela frase: “não coloque todos os ovos na mesma cesta”?
No mundo dos investimentos, essa é uma das formas mais simples de entender a diversificação.
Diversificar significa distribuir seu dinheiro entre diferentes investimentos para evitar que um único problema comprometa uma parcela muito grande do seu patrimônio.
Mas atenção: diversificar não significa comprar dezenas de investimentos. É possível ter muitos ativos e, ainda assim, manter uma carteira bastante concentrada.
O que é diversificação?
Imagine que você tenha R$ 10.000 e coloque todo o dinheiro em uma única ação.
Se essa empresa enfrentar um problema grave e suas ações perderem valor, praticamente todo o seu patrimônio investido estará exposto àquele problema.
Agora imagine dividir o dinheiro entre diferentes classes de investimentos, empresas, setores e prazos.
Um problema específico de um investimento terá menor impacto sobre o patrimônio total.
A diversificação é justamente uma forma de reduzir determinados riscos, embora não consiga eliminá-los completamente. O Portal do Investidor explica que a diversificação pode envolver diferentes classes de ativos, setores e geografias.
Por que diversificar?
Existem diferentes motivos para diversificar uma carteira.
1. Reduzir a concentração
Se todo o seu dinheiro depende de uma única empresa, banco, setor ou tipo de investimento, você está concentrando risco.
Ao distribuir o patrimônio, um problema específico pode ter um impacto menor na carteira.
2. Ter diferentes fontes de retorno
Investimentos diferentes podem apresentar comportamentos diferentes ao longo do tempo.
Em determinado período, a renda fixa pode apresentar um desempenho interessante. Em outro, ações ou fundos imobiliários podem ter maior valorização.
Não existe garantia de que um investimento compensará a queda de outro, mas uma carteira diversificada evita depender exclusivamente de uma única fonte de retorno.
3. Proteger-se de problemas específicos
Imagine que você tenha ações de empresas de cinco setores diferentes.
Se um problema atingir especificamente um desses setores, apenas uma parte da carteira estará diretamente exposta àquele acontecimento.
Esse é um dos principais benefícios da diversificação.
Diversificar não significa comprar tudo
Esse é um dos erros mais comuns.
Imagine um investidor com R$ 20.000 que compra:
- 15 ações de bancos;
- 5 fundos imobiliários de escritórios;
- 3 CDBs do mesmo banco;
- 2 ETFs que possuem muitas das mesmas ações.
À primeira vista, parece uma carteira bastante diversificada.
Mas talvez não seja.
Existe concentração por setor, instituição financeira, tipo de ativo ou até pelos mesmos ativos dentro dos fundos e ETFs.
Por isso, antes de perguntar “quantos investimentos eu tenho?”, pergunte:
“De quantos riscos diferentes meu dinheiro realmente está protegido?”
Diversificação x pulverização
Existe uma diferença importante entre os dois conceitos.
Diversificação
É distribuir o patrimônio de maneira planejada entre investimentos que possuem características e riscos diferentes.
Pulverização
É simplesmente espalhar pequenas quantias por muitos investimentos sem uma estratégia clara.
Imagine que você tenha R$ 1.000.
Investir R$ 50 em 20 produtos diferentes pode parecer diversificação.
Mas talvez seja muito mais difícil acompanhar todos eles e entender a função de cada investimento.
Mais investimentos não significa necessariamente mais segurança.
O objetivo é encontrar uma distribuição que faça sentido para seu patrimônio, seus objetivos e sua capacidade de acompanhar a carteira.
Como diversificar com pouco dinheiro?
Essa é uma dúvida muito comum.
Você não precisa ter R$ 100 mil para começar a diversificar.
Imagine uma pessoa que tenha R$ 1.000 para investir.
Ela poderia estudar diferentes classes de investimentos e, conforme seus objetivos e perfil, distribuir esse dinheiro de maneira planejada.
Por exemplo, uma carteira meramente ilustrativa poderia ter:
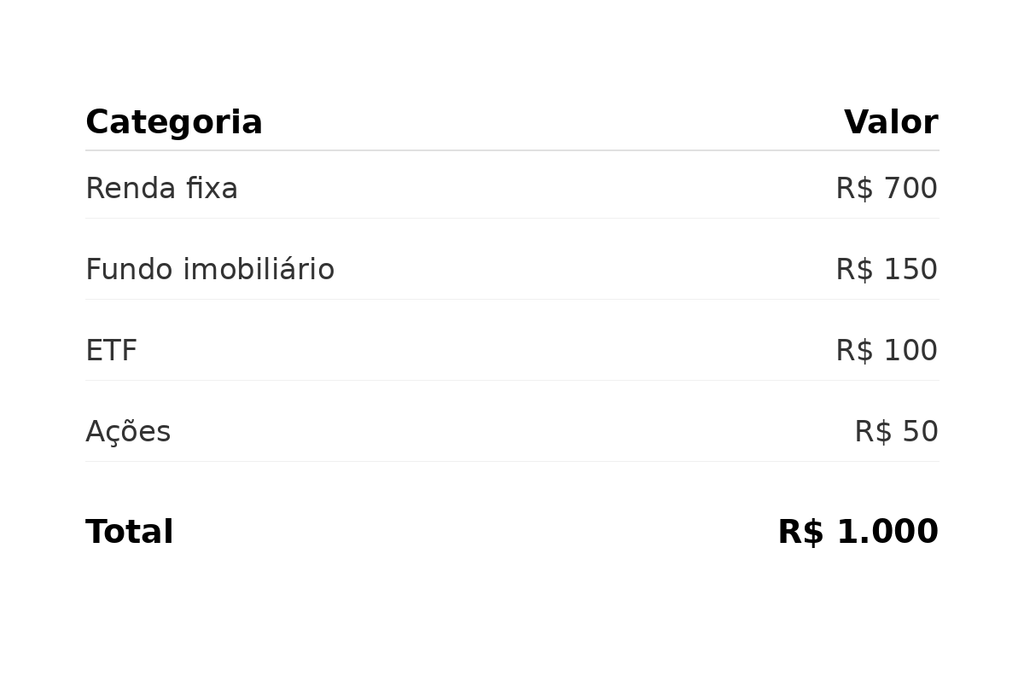
Esses valores não representam uma recomendação. O objetivo é mostrar que a diversificação pode começar mesmo com pouco dinheiro.
Para quem está começando, simplicidade pode ser mais importante do que quantidade.
Diversifique entre instituições
Outro ponto que merece atenção é a concentração em uma única instituição financeira.
Imagine que você tenha R$ 80.000 aplicados em diferentes produtos, mas todos dependem do mesmo banco ou emissor.
Você possui vários investimentos, mas continua exposto a um mesmo grupo de riscos.
Por isso, dependendo do patrimônio e dos produtos utilizados, pode fazer sentido analisar também quem é o emissor ou instituição responsável pelo investimento.
No caso de produtos cobertos pelo FGC, também é importante conhecer os limites e as regras da garantia antes de considerar uma diversificação entre instituições.
Diversifique os prazos
Diversificação também pode acontecer pelo tempo.
Você pode ter:
Curto prazo: dinheiro que poderá ser utilizado em breve.
Médio prazo: recursos destinados a objetivos de alguns anos.
Longo prazo: dinheiro que não pretende utilizar tão cedo.
Isso evita colocar todo o patrimônio em investimentos com o mesmo vencimento ou a mesma necessidade de liquidez.
O Portal do Investidor destaca que a escolha dos investimentos deve considerar características como risco, retorno e liquidez, de acordo com os objetivos do investidor.
E investir no exterior?
À medida que o patrimônio cresce, também é possível estudar investimentos com exposição internacional.
A lógica é simples: a economia brasileira não é a única economia do mundo.
Ter parte do patrimônio exposta a outros mercados pode reduzir a concentração geográfica.
Mas isso não significa que todo investidor precise investir no exterior.
Antes de fazer isso, é importante entender os riscos, custos, tributação, moeda e funcionamento dos investimentos internacionais.
Diversificação elimina o risco?
Não.
Esse é um ponto fundamental.
Existem riscos específicos, relacionados a uma empresa, setor ou investimento, que podem ser reduzidos pela diversificação.
Mas existem também riscos que afetam grande parte do mercado ao mesmo tempo.
Mudanças importantes na economia, juros, inflação, crises financeiras e outros acontecimentos podem afetar diversos investimentos simultaneamente.
O Portal do Investidor diferencia, por exemplo, o risco específico, que pode ser reduzido pela diversificação, do risco sistêmico, que não é eliminado simplesmente espalhando o dinheiro entre ativos.
Portanto:
Diversificação reduz alguns riscos. Não elimina todos eles.
Um exemplo simples
Imagine duas pessoas com R$ 10.000.
Pessoa A
Investe:
R$ 10.000 em uma única empresa.
Pessoa B
Distribui o patrimônio entre diferentes classes e investimentos.
Se ocorrer um problema específico com a empresa da Pessoa A, o impacto pode ser muito grande.
Na carteira da Pessoa B, aquele problema pode representar apenas uma parcela do patrimônio.
Por outro lado, se ocorrer uma crise que afete todo o mercado, as duas pessoas podem sofrer perdas.
É justamente por isso que diversificação não deve ser confundida com garantia de rentabilidade.
Como saber se sua carteira está diversificada?
Faça estas perguntas:
1. Tenho todo meu dinheiro em um único investimento?
2. Estou concentrado em poucas empresas?
3. Tenho investimentos ligados ao mesmo setor?
4. Dependo de uma única instituição financeira?
5. Todos os meus investimentos possuem o mesmo prazo?
6. Minha carteira depende exclusivamente da economia brasileira?
7. Sei qual é a função de cada investimento?
Se várias respostas forem “sim”, talvez exista concentração que merece ser analisada.
O mais importante: conheça o que você possui
Uma carteira diversificada não precisa ser complicada.
Na verdade, quanto mais simples for entender cada investimento, mais fácil será acompanhar seu patrimônio.
Antes de comprar qualquer ativo, procure entender:
- como ele funciona;
- quais são os riscos;
- qual é a liquidez;
- como ocorre a tributação;
- qual é o objetivo daquele investimento dentro da carteira.
O Portal do Investidor reforça que não existe um único “melhor investimento”: a escolha depende dos objetivos e do perfil de risco de cada pessoa.
Conclusão
Diversificar é uma das ferramentas mais importantes para quem está construindo patrimônio.
Mas diversificação não significa comprar tudo o que aparece pela frente.
Diversificar é distribuir o dinheiro de maneira consciente, reduzindo concentrações desnecessárias e combinando investimentos que tenham funções diferentes dentro da carteira.
Você pode começar com pouco dinheiro.
Pode começar com apenas dois ou três tipos de investimentos.
O importante é saber por que cada investimento está na sua carteira.
E lembre-se:
Uma carteira com 20 investimentos pode ser mal diversificada. Uma carteira com poucos investimentos pode ser muito mais organizada.
A pergunta não é:
“Quantos investimentos eu tenho?”
A pergunta certa é:
“Quais riscos estou assumindo e como meu dinheiro está distribuído?”
Leia também
👉 Como começar a investir com pouco dinheiro
👉 Como montar uma carteira de investimentos
👉 Renda fixa ou renda variável: qual é melhor para você?
👉 Fundos Imobiliários: o que são e como funcionam os FIIs?
Fontes
- Portal do Investidor — Como reduzir o risco?
- Portal do Investidor — Entenda as características dos investimentos
- Portal do Investidor — Risco e a relação risco x retorno
- Portal do Investidor — Qual o melhor investimento?
- Portal do Investidor — Respeite seu perfil de investidor
- Vídeo — Aula sobre DIVERSIFICAÇÃO para POBRES