Entenda de forma simples o que é CDB, como funciona o rendimento, o que significa “100% do CDI” e quais cuidados você deve ter antes de investir.
Se você já começou a pesquisar sobre investimentos, provavelmente encontrou a sigla CDB. Ela aparece em bancos, corretoras e aplicativos de investimentos e costuma ser apresentada como uma alternativa à poupança.
Mas o que exatamente é um CDB?
O que é CDB?
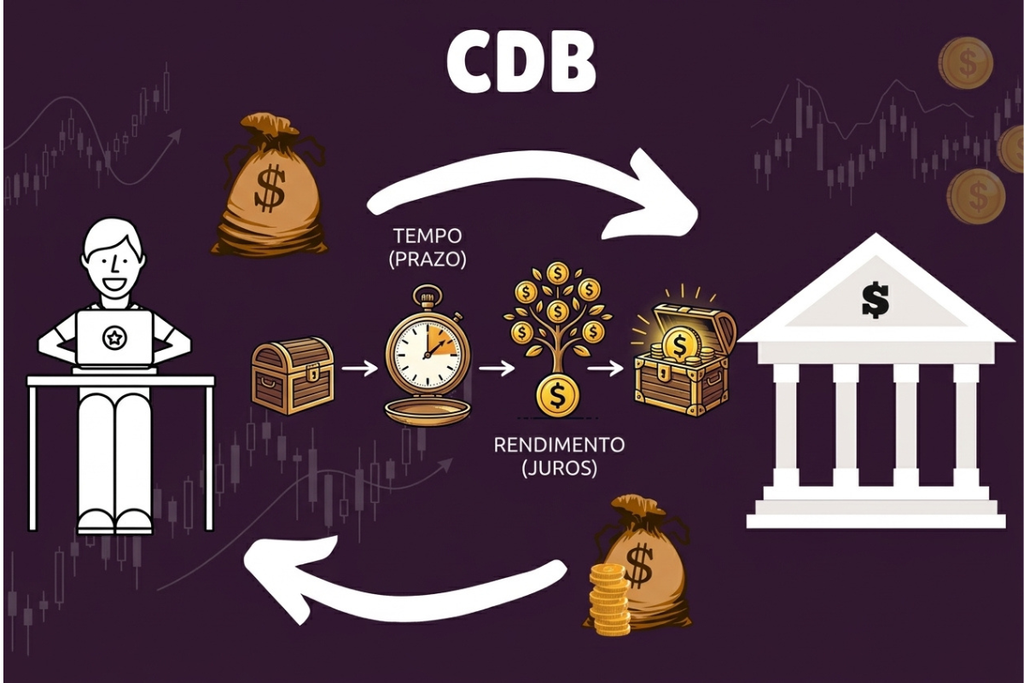
CDB significa Certificado de Depósito Bancário.
De forma simples, quando você investe em um CDB, está emprestando seu dinheiro para um banco. Em troca, o banco promete devolver esse dinheiro no futuro, acrescido de juros.
O banco utiliza esses recursos em suas próprias atividades, enquanto você recebe uma remuneração pelo dinheiro que ficou aplicado.
Por isso, o CDB é considerado um investimento de renda fixa: no momento da aplicação, você conhece a regra que será utilizada para calcular sua rentabilidade.
Como o CDB pode render?
Existem diferentes formas de remuneração.
CDB prefixado
Nesse caso, você sabe a taxa no momento da aplicação.
Por exemplo, imagine um CDB que ofereça 12% ao ano. Se você mantiver o investimento de acordo com as condições estabelecidas, essa será a taxa utilizada para calcular a rentabilidade.
CDB pós-fixado
É muito comum encontrar CDBs oferecendo uma porcentagem do CDI.
Por exemplo:
CDB = 100% do CDI
Isso significa que o investimento acompanha a taxa de referência utilizada no produto. Se o CDI mudar ao longo do tempo, o rendimento do CDB também poderá mudar.
Também existem CDBs que oferecem 90%, 110%, 120% do CDI ou outros percentuais.
CDB híbrido
Esse tipo combina uma taxa fixa com um índice.
Um exemplo seria:
IPCA + 6% ao ano
Nesse caso, o rendimento acompanha a inflação medida pelo IPCA mais uma taxa adicional definida no momento da contratação.
E quanto posso ganhar?
Imagine que você invista R$ 1.000 em um CDB e, apenas para facilitar o exemplo, considere uma rentabilidade de 1% ao mês.
No primeiro mês:
R$ 1.000 × 1% = R$ 10
Seu saldo seria aproximadamente:
R$ 1.010
Se o dinheiro continuar investido, os juros passam a incidir também sobre os rendimentos acumulados. É o efeito dos juros compostos, que você pode entender melhor no artigo anterior deste blog.
Na prática, o rendimento de um CDB depende da taxa contratada, do tipo de CDB e do comportamento do índice utilizado.
CDB paga Imposto de Renda?
Sim.
Diferentemente da poupança, os rendimentos dos CDBs estão sujeitos ao Imposto de Renda, que é descontado sobre o lucro da aplicação.
A cobrança segue uma tabela regressiva:
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Quanto mais tempo o dinheiro permanece investido, menor é a alíquota de IR, até chegar ao limite de 15%.
Existe também o IOF para resgates realizados antes de completar 30 dias. O imposto incide sobre o rendimento, e não sobre todo o dinheiro investido.
E o FGC?
Esse é um ponto importante.
Muitos CDBs contam com a proteção do Fundo Garantidor de Créditos (FGC). Atualmente, a garantia ordinária é de até R$ 250 mil por CPF e por instituição financeira ou conglomerado, respeitando também o limite global previsto pelo FGC.
Isso não significa que qualquer CDB seja automaticamente livre de risco. É importante verificar quem é o banco emissor, as condições do investimento e os limites da garantia.
Liquidez: posso retirar o dinheiro quando quiser?
Depende do CDB.
Alguns oferecem liquidez diária, permitindo o resgate antes do vencimento, de acordo com as condições do produto.
Outros só permitem o resgate no vencimento ou possuem um período de carência.
Por isso, antes de investir, sempre confira:
rentabilidade + prazo + liquidez + segurança.
Um CDB que paga uma taxa maior pode exigir que você deixe o dinheiro investido por mais tempo.
CDB ou poupança?
O CDB pode ser uma alternativa interessante para quem procura renda fixa e quer conhecer opções além da poupança.
Mas não existe um CDB que seja melhor para todas as pessoas.
Antes de investir, compare a rentabilidade, os impostos, a liquidez, o prazo e a proteção disponível.
Não olhe apenas para o número “120% do CDI”. Entenda o que está por trás dessa taxa.
Dica prática
Se você está começando, procure primeiro entender os CDBs de liquidez diária e compare as condições oferecidas pelas instituições.
Depois, conforme seus objetivos e seu conhecimento aumentarem, você poderá avaliar investimentos com diferentes prazos e formas de remuneração.
Investir melhor não significa simplesmente procurar a maior taxa.
Significa entender onde seu dinheiro está, quanto ele pode render, quando você poderá utilizá-lo e quais riscos está assumindo.