Descubra como descontar a inflação dos seus investimentos, calcular o ganho real e entender se seu dinheiro está aumentando de verdade o poder de compra.
Você investiu R$ 10.000 e, depois de um ano, seu saldo passou para R$ 11.000. Isso significa que seu patrimônio cresceu R$ 1.000. Mas será que você ficou realmente R$ 1.000 mais rico?
Não necessariamente.
Durante esse período, os preços dos produtos e serviços também podem ter aumentado. Ou seja, o dinheiro que você recebeu no investimento pode comprar menos coisas do que comprava antes.
É por isso que existe a rentabilidade real: ela mostra quanto seu investimento rendeu acima da inflação.
Neste artigo, você vai aprender a calcular esse resultado e entender por que ele é tão importante na hora de escolher onde investir.
1. O que é rentabilidade real?
A rentabilidade real representa o ganho de um investimento depois de descontar o efeito da inflação.
Para entender melhor, precisamos conhecer dois conceitos:
- Rentabilidade nominal: é o percentual que seu investimento rendeu, sem descontar a inflação.
- Rentabilidade real: é o resultado que sobra depois de considerar o aumento dos preços no período.
Imagine que você tenha um investimento que rendeu 10% em um ano. No mesmo período, a inflação foi de 4%.
Embora a rentabilidade nominal tenha sido de 10%, seu ganho real foi menor, porque parte do rendimento apenas compensou o aumento dos preços.
O objetivo de investir não deve ser apenas aumentar o saldo da conta, mas também preservar e ampliar seu poder de compra.
2. Como calcular a rentabilidade real?
O cálculo considera a rentabilidade nominal e a inflação acumulada no mesmo período.
Fórmula da rentabilidade real:
Rentabilidade real = [(1 + rentabilidade nominal) ÷ (1 + inflação)] − 1
Para utilizar a fórmula, transforme os percentuais em números decimais:
- 10% = 0,10
- 4% = 0,04
- 5% = 0,05
Exemplo:
Imagine um investimento com rentabilidade nominal de 10% e inflação de 4%.
Passo 1 — Substitua os valores na fórmula:
Rentabilidade real = [(1 + 0,10) ÷ (1 + 0,04)] − 1
Passo 2 — Resolva as somas:
Rentabilidade real = (1,10 ÷ 1,04) − 1
Passo 3 — Faça a divisão:
Rentabilidade real = 1,057692 − 1
Passo 4 — Subtraia 1 e transforme em percentual:
Rentabilidade real = 0,057692 × 100
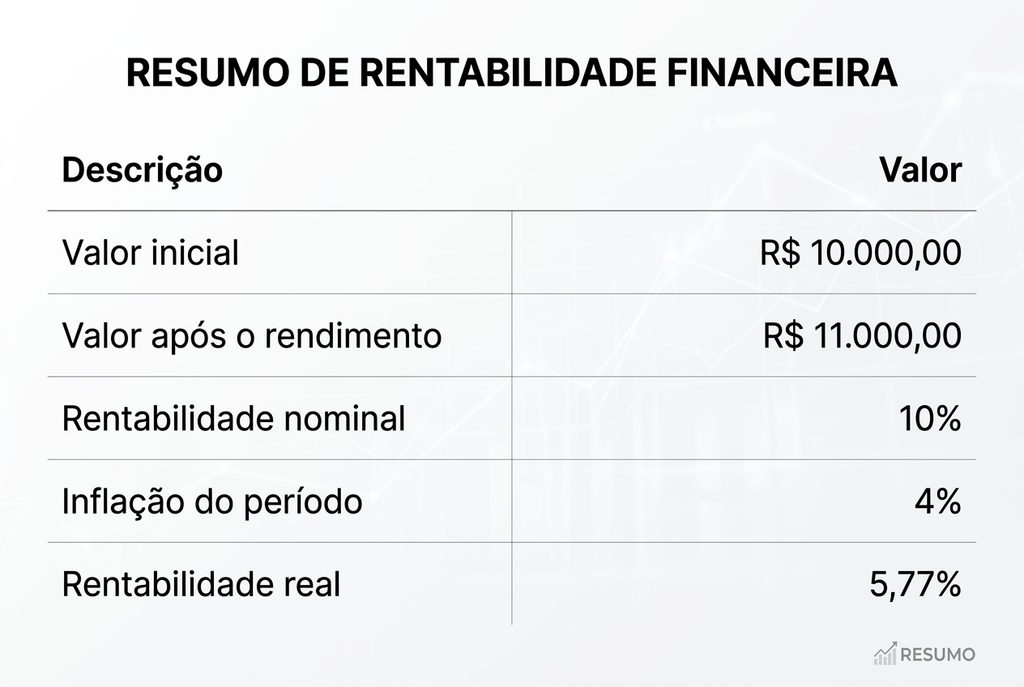
Resultado: 5,77% de rentabilidade real
Portanto, o investimento rendeu 10% nominalmente, mas seu ganho acima da inflação foi de aproximadamente 5,77%.
3. Um exemplo prático com R$ 10.000
Imagine que você aplicou R$ 10.000 em um investimento e, após um ano, obteve rentabilidade nominal de 10%.
Nesse mesmo período, a inflação acumulada foi de 4%.
Veja o resultado:
Como calcular o valor final do investimento?
Valor final = Valor inicial × (1 + rentabilidade nominal)
Valor final = R$ 10.000 × 1,10
Valor final = R$ 11.000,00
Mas precisamos considerar que os preços também aumentaram 4%.
Como calcular o valor corrigido pela inflação?
Valor corrigido = Valor inicial × (1 + inflação)
Valor corrigido = R$ 10.000 × 1,04
Valor corrigido = R$ 10.400,00
Isso significa que você precisaria de R$ 10.400 para comprar, ao final do período, aquilo que R$ 10.000 compravam no início.
Como calcular o ganho real em dinheiro?
Ganho real = Valor final do investimento ÷ (1 + inflação) − Valor inicial
Ganho real = R$ 11.000 ÷ 1,04 − R$ 10.000
Ganho real = R$ 10.576,92 − R$ 10.000
Ganho real = R$ 576,92
Assim, embora o saldo tenha aumentado R$ 1.000, o ganho em poder de compra foi de aproximadamente R$ 576,92.
4. O que acontece quando a inflação é maior que a rentabilidade?
Imagine que seu investimento tenha rendido 5% em um ano, enquanto a inflação acumulada tenha sido de 7%.
Nesse caso, mesmo com o aumento do saldo, seu dinheiro perdeu poder de compra.
Vamos calcular:
Passo 1 — Aplique a fórmula:
Rentabilidade real = [(1 + 0,05) ÷ (1 + 0,07)] − 1
Passo 2 — Resolva:
Rentabilidade real = (1,05 ÷ 1,07) − 1
Rentabilidade real = 0,981308 − 1
Passo 3 — Transforme em percentual:
Rentabilidade real = −0,018692 × 100
Resultado: aproximadamente −1,87% de rentabilidade real.
Na prática, isso significa que o investimento cresceu em quantidade de dinheiro, mas não acompanhou o aumento dos preços.
É possível, portanto, ter um investimento com rentabilidade nominal positiva e rentabilidade real negativa.
5. Qual índice de inflação devo utilizar?
No Brasil, o principal indicador utilizado para medir a inflação oficial é o IPCA (Índice Nacional de Preços ao Consumidor Amplo), calculado pelo IBGE.
Ele acompanha a variação dos preços de uma cesta de produtos e serviços consumidos pelas famílias brasileiras com renda mensal de 1 a 40 salários mínimos.
O IPCA considera itens como:
- Alimentação e bebidas;
- Habitação;
- Transportes;
- Saúde e cuidados pessoais;
- Educação;
- Vestuário;
- Despesas pessoais.
O índice é uma referência importante para avaliar se os investimentos estão conseguindo superar a inflação.
Entretanto, existe um detalhe: a inflação que você sente no dia a dia pode ser diferente daquela medida pelo IPCA.
Uma família que gasta grande parte da renda com alimentação, aluguel e transporte pode perceber aumentos diferentes dos apresentados pelo índice geral.
Por isso, além de acompanhar o IPCA, vale observar como seus próprios gastos estão evoluindo.
6. Rentabilidade real bruta e líquida: qual é a diferença?
Outro cuidado importante é observar se o rendimento informado considera ou não os impostos e as taxas.
Rentabilidade real bruta: considera o efeito da inflação sobre o rendimento antes de descontar impostos e custos.
Rentabilidade real líquida: considera o rendimento depois dos impostos e custos aplicáveis, além do efeito da inflação.
Imagine que um investimento apresente:
- Rentabilidade nominal bruta: 10%;
- Rentabilidade nominal líquida após impostos e custos: 8%;
- Inflação no período: 4%.
Primeiro, vamos calcular a rentabilidade real bruta:
Rentabilidade real bruta = [(1 + 0,10) ÷ (1 + 0,04)] − 1
Rentabilidade real bruta = (1,10 ÷ 1,04) − 1
Rentabilidade real bruta = 5,77%
Agora, vamos calcular a rentabilidade real líquida:
Rentabilidade real líquida = [(1 + 0,08) ÷ (1 + 0,04)] − 1
Rentabilidade real líquida = (1,08 ÷ 1,04) − 1
Rentabilidade real líquida = 3,85%
Nesse exemplo, o ganho real depois dos impostos e custos foi de aproximadamente 3,85%.
Por isso, ao comparar investimentos, não olhe apenas para a taxa anunciada. Considere também a tributação, as taxas e o prazo da aplicação.
7. Como a rentabilidade real aparece nos investimentos?
Cada modalidade de investimento possui características próprias.
Tesouro Selic: acompanha a taxa Selic, descontados impostos e custos. Para saber se houve ganho real, é necessário comparar o resultado com a inflação do mesmo período.
CDB: pode oferecer uma taxa prefixada ou acompanhar um percentual do CDI. O rendimento real dependerá da rentabilidade efetiva, da tributação, dos custos e da inflação.
Tesouro Prefixado: oferece uma taxa nominal definida na compra. O ganho real dependerá da inflação acumulada durante o período.
Tesouro IPCA+: combina a variação do IPCA com uma taxa de juros prefixada. Mantido até o vencimento, sua remuneração contratada é composta por inflação mais a taxa real definida na compra, observadas as condições do título e o pagamento pelo emissor.
O Tesouro IPCA+ é uma alternativa importante para quem deseja planejar objetivos de longo prazo e proteger o poder de compra. Entretanto, a venda antecipada pode gerar resultados diferentes da rentabilidade contratada, devido à marcação a mercado.
8. Como usar a rentabilidade real para tomar decisões?
Antes de escolher um investimento, procure responder:
- Qual é a rentabilidade nominal esperada?
- Quanto da rentabilidade pode ser consumido pela inflação?
- Qual será o resultado depois dos impostos e custos?
- O investimento acompanha ou supera a inflação?
- O prazo combina com meu objetivo financeiro?
- Estou comparando investimentos no mesmo período?
Uma boa estratégia é acompanhar a rentabilidade real da carteira ao longo do tempo, em vez de observar apenas o saldo acumulado.
Isso permite avaliar se seus investimentos estão contribuindo para aumentar seu patrimônio e preservar seu poder de compra.
Conclusão: ganhar dinheiro é diferente de ganhar poder de compra
A rentabilidade nominal mostra quanto seu investimento cresceu em dinheiro. Já a rentabilidade real revela quanto você ganhou depois de considerar a inflação.
Essa diferença é fundamental para quem deseja construir patrimônio, planejar o futuro e alcançar objetivos financeiros.
Não adianta comemorar um rendimento elevado se os preços aumentaram ainda mais durante o mesmo período.
Por isso, ao avaliar um investimento, procure entender quanto ele realmente está rendendo acima da inflação e quanto sobra depois dos impostos e custos.
Lembre-se: o objetivo de investir não é apenas ter mais dinheiro na conta, mas fazer com que esse dinheiro permita comprar mais coisas no futuro.
Continue aprendendo
- Inflação e IPCA: entenda a diferença e como eles afetam seu dinheiro
- Selic e CDI: qual é a diferença e por que isso importa para seus investimentos?
- Juros compostos: entenda como seu dinheiro pode crescer com o tempo
- Tesouro Selic: quando usar e como funciona
- Tesouro IPCA+: como proteger seu dinheiro da inflação
- Marcação a mercado: por que seu investimento pode cair antes do vencimento?
Fontes e referências
- CVM — Glossário: rentabilidade nominal e rentabilidade real
- IBGE — Inflação e IPCA: entenda como funciona
- Banco Central — O que é inflação
- Tesouro Direto — Regras, rentabilidade, impostos e taxas
- Tesouro Nacional — Tesouro Direto