
Selic e CDI aparecem o tempo todo quando falamos de investimentos. Mas você sabe realmente o que cada um significa e por que essas taxas influenciam tanto o seu dinheiro?
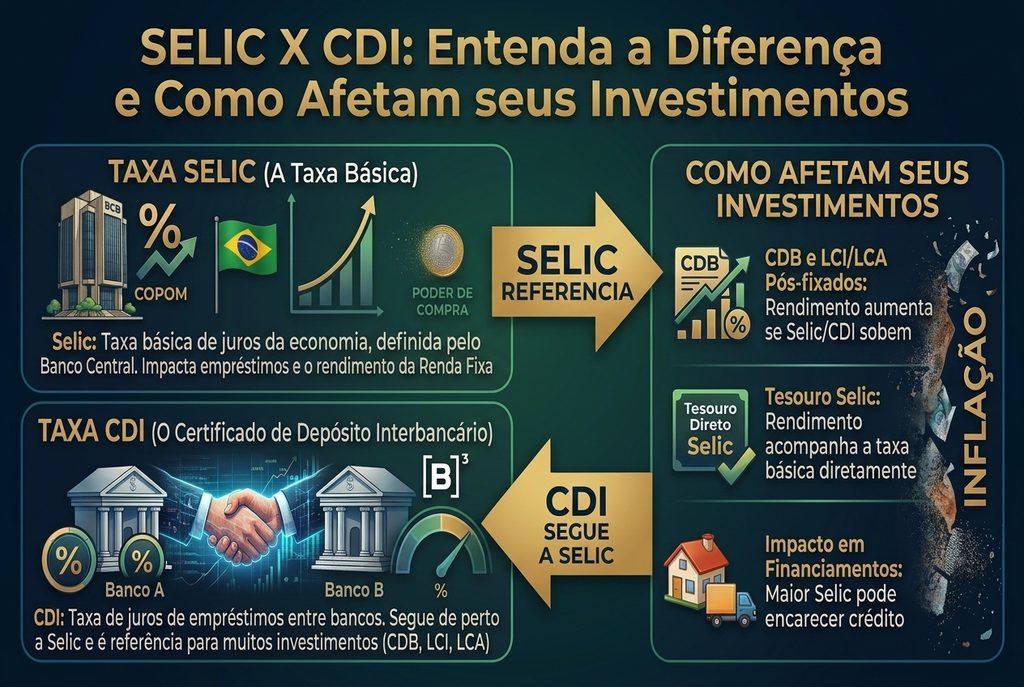
Se você já pesquisou sobre CDB, LCI, LCA ou Tesouro Direto, provavelmente encontrou expressões como “100% do CDI” ou “rendimento próximo à Selic”.
Mas por que essas taxas são tão importantes?
O que é a Selic?
A Selic é a taxa básica de juros da economia brasileira. Ela exerce grande influência sobre outras taxas de juros praticadas no país.
A definição da meta da Selic é feita pelo Comitê de Política Monetária (Copom), do Banco Central. Quando a taxa muda, os efeitos podem aparecer no crédito, nos financiamentos, nos investimentos e no comportamento da economia.
De forma simplificada, quando os juros estão mais altos, o dinheiro tende a ficar mais caro para quem precisa tomar crédito. Ao mesmo tempo, investimentos de renda fixa podem se tornar mais atrativos.
Quando os juros caem, acontece o movimento contrário: o crédito tende a ficar menos caro e os investimentos ligados às taxas de juros também podem oferecer uma remuneração menor.
Então, o que é CDI?
Aqui existe uma pequena diferença que costuma gerar confusão.
O CDI (Certificado de Depósito Interbancário) está relacionado a operações de curtíssimo prazo realizadas entre instituições financeiras.
Já a Taxa DI representa a média das taxas dessas operações e é utilizada como referência para diversos investimentos de renda fixa.
No dia a dia dos investimentos, porém, é muito comum ouvir simplesmente “CDI” quando as pessoas estão falando dessa referência de rentabilidade.
Por que o CDI aparece nos investimentos?
Imagine que você encontre um CDB oferecendo:
100% do CDI.
Isso significa que a rentabilidade do investimento acompanha a Taxa DI do período.
Também existem investimentos que oferecem 90%, 110%, 120% ou outros percentuais do CDI.
Quanto maior o percentual, maior tende a ser a rentabilidade, mas isso não significa automaticamente que o investimento seja melhor. É preciso considerar prazo, impostos, liquidez e risco.
Selic e CDI são iguais?
Não.
A Selic é a taxa básica de juros da economia, definida pelo Copom.
A Taxa DI é formada a partir das operações interbancárias e costuma acompanhar a Selic muito de perto.
Por isso, quando a Selic sobe ou cai, é comum que investimentos atrelados ao CDI também sofram mudanças na rentabilidade.
Por que você deveria acompanhar essas taxas?
Porque elas ajudam a entender o cenário dos investimentos.
Se a Selic está elevada, aplicações de renda fixa podem oferecer taxas interessantes. Já quando os juros começam a cair, outros investimentos podem ganhar atratividade dependendo do cenário econômico e do perfil de cada investidor.
Mas existe uma regra importante:
Não escolha um investimento apenas porque ele oferece uma taxa maior.
Rentabilidade é apenas uma parte da decisão. Liquidez, segurança, prazo e tributação também precisam entrar na conta.
Para guardar
Selic: principal taxa de juros da economia brasileira.
CDI: título utilizado em operações interbancárias de curto prazo.
Taxa DI: referência de rentabilidade baseada nessas operações.
100% do CDI: investimento que busca acompanhar a Taxa DI do período.
Agora que você já entende inflação, IPCA, Selic e CDI, fica muito mais fácil começar a comparar investimentos e entender o que o banco está oferecendo.