Entenda por que os títulos de renda fixa podem perder valor no extrato, como as taxas de juros influenciam essa oscilação e o que fazer para evitar decisões precipitadas.
Você investe em renda fixa, abre o aplicativo da corretora e percebe que aquele investimento está valendo menos do que o dinheiro que você aplicou. A primeira reação pode ser pensar: “Como posso estar perdendo dinheiro se escolhi um investimento de renda fixa?”
Isso acontece por causa de um mecanismo chamado marcação a mercado.
Apesar do nome parecer complicado, a ideia é simples: o valor de determinados investimentos é atualizado de acordo com o preço pelo qual eles poderiam ser negociados naquele momento.
Neste artigo, você vai entender como isso funciona e por que nem toda queda no extrato significa que você precisa vender seu investimento.
1. O que é marcação a mercado?
Marcação a mercado é a atualização do preço de um investimento considerando as condições atuais do mercado financeiro.
Isso significa que o valor de alguns títulos pode subir ou cair diariamente, mesmo que você não tenha feito nenhuma movimentação.
Esse mecanismo é especialmente importante nos títulos públicos negociados pelo Tesouro Direto, como o Tesouro Prefixado e o Tesouro IPCA+.
O extrato apresenta uma estimativa do valor de mercado do título naquele momento. Portanto, o valor mostrado pode ser diferente daquele que você receberia se mantivesse o investimento até o vencimento.
O próprio Tesouro Direto explica que as mudanças nas taxas de juros influenciam diretamente o preço dos títulos.
Consulte as regras e informações oficiais do Tesouro Direto.
2. Por que o preço de um título pode cair?
A relação entre juros e preço dos títulos funciona, em geral, de maneira inversa nos investimentos prefixados e nos títulos atrelados à inflação.
- Quando as taxas de juros de mercado sobem, o preço dos títulos antigos tende a cair.
- Quando as taxas de juros de mercado caem, o preço dos títulos antigos tende a subir.
Mas por que isso acontece?
Imagine que você comprou um Tesouro Prefixado com rentabilidade de 12% ao ano.
Algum tempo depois, o mercado começa a oferecer títulos semelhantes pagando 14% ao ano.
Pense como um comprador: se você pode adquirir um título novo pagando 14%, por que pagaria o mesmo preço por outro que oferece apenas 12%?
Para que o título antigo continue atrativo, seu preço precisa diminuir.
É justamente essa mudança que aparece no extrato do investidor.
O movimento contrário também acontece: se os juros caírem e os novos títulos passarem a oferecer 10% ao ano, aquele título antigo que paga 12% pode se tornar mais interessante e valorizar.
3. Um exemplo prático
Imagine que você investiu R$ 10.000 em um título prefixado.
Depois de algum tempo, as taxas de juros do mercado sobem e o preço do seu título sofre uma desvalorização.
Veja uma situação hipotética:
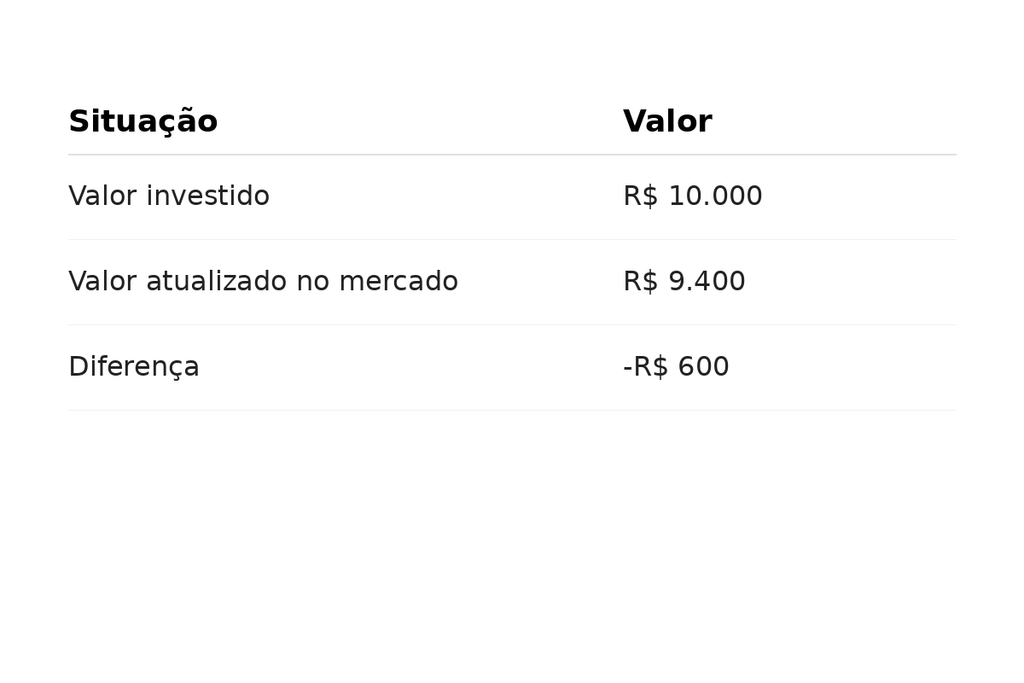
Nesse momento, seu extrato apresenta uma desvalorização de R$ 600.
Isso significa que você perdeu definitivamente esse dinheiro? Não necessariamente.
Se você vender o título naquele momento, poderá receber um valor menor do que investiu, conforme o preço de negociação e os custos aplicáveis.
Por outro lado, se mantiver o título até o vencimento, poderá receber a remuneração contratada na compra, desde que o emissor cumpra suas obrigações e sejam observadas as condições do investimento.
Atenção: manter o título até o vencimento não elimina riscos de crédito, tributação ou outros custos. No caso dos títulos públicos federais, o pagamento é uma obrigação do Tesouro Nacional.
4. Quais investimentos sofrem mais com a marcação a mercado?
Nem todos os investimentos de renda fixa apresentam o mesmo nível de oscilação.
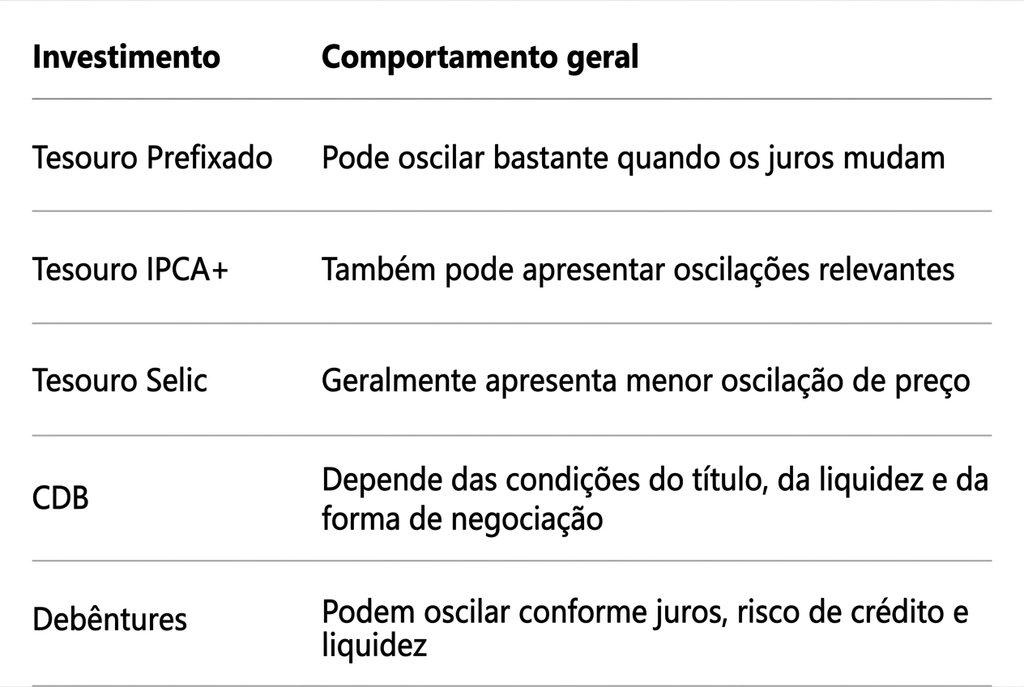
Um detalhe importante: títulos com vencimentos mais longos costumam ser mais sensíveis às mudanças nas taxas de juros.
Por isso, um Tesouro IPCA+ com vencimento distante pode apresentar oscilações maiores do que um título com prazo mais curto.
No caso dos CDBs, é necessário observar as condições de resgate. Alguns permitem liquidez diária, enquanto outros só permitem o resgate no vencimento ou podem depender de negociação no mercado secundário.
5. O que acontece se você levar o título até o vencimento?
Esse é um dos pontos mais importantes para compreender a marcação a mercado.
Imagine que você comprou um Tesouro IPCA+ com uma taxa contratada de IPCA + 6% ao ano.
Durante o período do investimento, as taxas de juros reais do mercado podem subir ou cair. Consequentemente, o preço do seu título pode apresentar variações positivas ou negativas.
Entretanto, se você mantiver o título até o vencimento, receberá a remuneração prevista nas condições de compra: a variação do IPCA acrescida da taxa contratada, considerando as regras do título.
Isso não significa que o valor exibido no extrato permanecerá positivo durante todo o caminho. Ele pode oscilar bastante antes da data final.
É por isso que o prazo do investimento precisa combinar com o prazo em que você pretende utilizar o dinheiro.
6. Como evitar problemas com a marcação a mercado?
A melhor maneira de lidar com esse mecanismo é planejar antes de investir.
Veja algumas recomendações:
6.1 Tenha uma reserva de emergência
Não utilize títulos de longo prazo para guardar o dinheiro que poderá precisar a qualquer momento. Para essa finalidade, priorize investimentos com liquidez adequada e baixa oscilação.
6.2. Escolha o vencimento de acordo com seu objetivo
Se pretende utilizar o dinheiro daqui a dois anos, tenha cuidado ao investir em um título que vence somente daqui a dez ou quinze anos.
6.3. Entenda a rentabilidade contratada
Saiba se o investimento é prefixado, pós-fixado ou atrelado à inflação. Cada modalidade reage de maneira diferente às mudanças do mercado.
6.4. Não venda por impulso
Uma queda no extrato não significa automaticamente que o investimento deixou de fazer sentido. Antes de vender, avalie seu objetivo, o prazo restante e a necessidade de utilizar o dinheiro.
6.5. Diversifique seus investimentos
Distribuir o patrimônio entre diferentes tipos de investimentos pode ajudar a reduzir a concentração em títulos muito sensíveis às mudanças nas taxas de juros.
7. A marcação a mercado pode ser uma oportunidade?
Sim. Quando as taxas de juros caem, alguns títulos prefixados e IPCA+ podem se valorizar.
Um investidor que comprou um título com uma taxa elevada pode encontrar uma oportunidade de vendê-lo antes do vencimento por um preço superior ao que pagou.
Entretanto, essa estratégia exige conhecimento, acompanhamento do mercado e disposição para assumir riscos.
Não é possível garantir que os juros cairão ou que o preço do título subirá. Por isso, não é recomendável comprar títulos longos apenas apostando em uma valorização futura.
Para quem não pretende negociar antes do vencimento, a estratégia pode ser simplesmente manter o investimento até a data planejada, desde que o título seja adequado ao objetivo.
Conclusão: entenda o prazo antes de investir
A marcação a mercado faz parte do funcionamento do mercado financeiro. Ela explica por que determinados investimentos de renda fixa podem apresentar valorização ou desvalorização antes do vencimento.
O segredo é não confundir uma oscilação no preço com um problema no investimento. Ao mesmo tempo, não se deve ignorar uma queda: é importante entender se ela decorre apenas da mudança nas taxas de juros ou se existe algum problema adicional, como piora no risco de crédito.
Antes de investir, pense em quando precisará do dinheiro e escolha um título compatível com esse prazo.
Lembre-se: renda fixa não significa preço fixo durante todo o investimento. Significa que as regras de remuneração são definidas na contratação, mas o valor de mercado pode mudar ao longo do caminho.
Continue aprendendo
- CDB: o que é, como funciona e quanto seu dinheiro pode render?
- Renda fixa ou renda variável: qual é melhor para você?
- Tesouro Selic: quando usar e como funciona
- Tesouro IPCA+: como proteger seu dinheiro da inflação