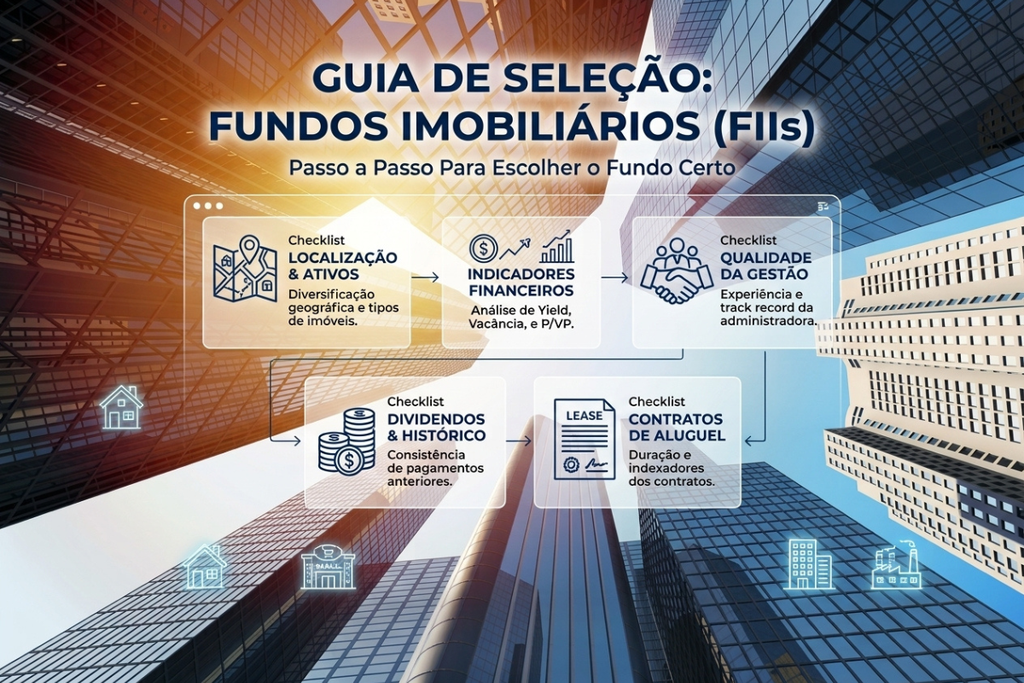
Entenda como avaliar fundos imobiliários, analisar seus rendimentos e identificar os principais riscos antes de investir.
Investir em imóveis não significa necessariamente comprar uma casa, um apartamento ou uma sala comercial. Com os Fundos de Investimento Imobiliário (FIIs), é possível participar do mercado imobiliário comprando pequenas partes de um fundo pela Bolsa de Valores.
Além da possibilidade de receber rendimentos periódicos, os FIIs permitem investir em diferentes tipos de imóveis e ativos relacionados ao setor. Mas como escolher um fundo? Será que aquele que paga os maiores rendimentos é sempre o melhor?
Neste artigo, você vai conhecer os principais critérios para avaliar um FII antes de investir.
1. O que são Fundos Imobiliários?
Os FIIs reúnem recursos de diversos investidores para aplicar em empreendimentos imobiliários ou em ativos ligados ao setor, conforme a estratégia definida pelo fundo.
Quem compra uma cota passa a ser cotista e participa dos resultados do fundo proporcionalmente à quantidade de cotas que possui.
Na prática, em vez de comprar um imóvel inteiro, você compra pequenas participações em um patrimônio administrado profissionalmente.
As cotas dos FIIs negociados em Bolsa podem ser compradas e vendidas pelo home broker da corretora, assim como acontece com as ações.
2. Conheça os principais tipos de FIIs
Antes de escolher um fundo, é importante entender onde ele investe.
FIIs de tijolo: investem diretamente em imóveis físicos, como galpões logísticos, shoppings, hospitais, escritórios e agências bancárias. Seus resultados podem depender dos aluguéis recebidos e da ocupação dos imóveis.
FIIs de papel: investem principalmente em títulos relacionados ao mercado imobiliário, como Certificados de Recebíveis Imobiliários (CRIs). Os rendimentos dependem das condições desses títulos e da capacidade de pagamento dos devedores.
FIIs de desenvolvimento: investem em projetos imobiliários, como construção e incorporação de empreendimentos. Podem apresentar maior potencial de valorização, mas também envolvem riscos de execução, atrasos e custos.
FIIs híbridos: combinam diferentes estratégias, podendo investir em imóveis físicos e em títulos imobiliários.
Cada categoria tem características e riscos próprios. Por isso, comparar fundos de tipos diferentes exige cuidado.
3. Indicadores importantes para escolher um FII
Não existe um único indicador capaz de dizer se um fundo é bom ou ruim. O ideal é analisar um conjunto de informações.
Dividend Yield (DY)
O Dividend Yield mostra quanto o fundo distribuiu em rendimentos em relação ao preço de sua cota.
Imagine um fundo cuja cota custa R$ 100 e que distribuiu R$ 0,80 por mês durante determinado período.
Nesse exemplo:
- Rendimentos mensais: R$ 0,80;
- Preço da cota: R$ 100;
- Dividend Yield mensal: 0,8%.
O indicador ajuda a comparar os rendimentos, mas é importante observar o histórico e entender de onde vem o dinheiro distribuído.
Atenção: um DY muito elevado não significa necessariamente uma oportunidade. O preço da cota pode ter caído porque o mercado identificou problemas no fundo, ou o rendimento pode ter sido influenciado por um evento extraordinário.
P/VP (Preço sobre Valor Patrimonial)
Esse indicador compara o preço de mercado da cota com o valor patrimonial por cota.
- P/VP igual a 1: preço de mercado próximo do valor patrimonial;
- P/VP abaixo de 1: cota negociada abaixo do valor patrimonial;
- P/VP acima de 1: cota negociada acima do valor patrimonial.
Por exemplo, se uma cota custa R$ 90 e seu valor patrimonial é R$ 100, o P/VP é 0,90.
Isso não significa automaticamente que o fundo está barato. É necessário investigar a qualidade dos imóveis, a situação financeira e as perspectivas do fundo.
Vacância
A vacância representa a parte dos imóveis que está desocupada.
Um fundo com muitos espaços vazios pode receber menos aluguéis e, consequentemente, ter dificuldades para manter seus rendimentos.
Observe também a diferença entre vacância física, relacionada à área desocupada, e vacância financeira, que considera o impacto da desocupação sobre as receitas.
Liquidez
A liquidez indica a facilidade de comprar ou vender cotas no mercado.
Fundos com pouca negociação podem dificultar a venda pelo preço desejado, principalmente em momentos de instabilidade.
4. Analise os imóveis, os inquilinos e a gestão
Nos fundos de tijolo, não basta olhar os indicadores. É importante conhecer os imóveis que fazem parte do patrimônio.
Procure observar:
- Localização: os imóveis estão em regiões com boa demanda?
- Qualidade: são empreendimentos modernos e bem conservados?
- Inquilinos: quem ocupa os imóveis? Existe concentração em poucos locatários?
- Contratos: os contratos de aluguel são longos ou estão próximos do vencimento?
- Gestão: a administração apresenta informações claras e uma estratégia coerente?
Nos fundos de papel, a atenção deve estar voltada para a qualidade dos títulos, os devedores, as garantias, os indexadores e os riscos de inadimplência.
Uma boa prática é consultar o relatório gerencial mensal, disponível na página de relacionamento com investidores do fundo ou nos canais oficiais da Bolsa.
5. Os rendimentos dos FIIs são garantidos?
Não. Os rendimentos podem variar conforme os resultados do fundo.
A legislação estabelece que o FII deve distribuir, no mínimo, 95% dos lucros apurados pelo regime de caixa, com base em balanços ou balancetes semestrais. Isso não significa que todo fundo seja obrigado a pagar exatamente o mesmo valor todos os meses. https://www2.camara.leg.br/legin/fed/lei/1993/lei-8668-25-junho-1993-350597-normaatualizada-pl.html
Se um imóvel ficar desocupado, um inquilino deixar de pagar aluguel ou um título apresentar problemas de pagamento, os resultados podem ser afetados.
Portanto, não conte com os rendimentos como se fossem uma renda fixa garantida.
6. Como funciona a tributação dos FIIs?
Os rendimentos distribuídos por FIIs a pessoas físicas podem ser isentos de Imposto de Renda, desde que sejam cumpridas as condições previstas na legislação.
Entre elas, estão:
- As cotas devem ser negociadas exclusivamente em bolsa de valores ou mercado de balcão organizado;
- O fundo deve possuir, no mínimo, 100 cotistas;
- O investidor não pode ter 10% ou mais das cotas do fundo nem direito a mais de 10% dos rendimentos;
- Também existem limites para a participação conjunta de pessoas físicas ligadas.
Já o lucro obtido na venda de cotas de FII é, em regra, tributado à alíquota de 20%, sem a isenção mensal aplicável às vendas de ações dentro de determinados limites. https://www2.camara.leg.br/legin/fed/lei/2004/lei-11033-21-dezembro-2004-535177-normaatualizada-pl.html
Como as regras tributárias podem mudar, consulte a legislação e as orientações da Receita Federal antes de tomar decisões.
7. Um exemplo prático de comparação
Imagine dois fundos imobiliários:
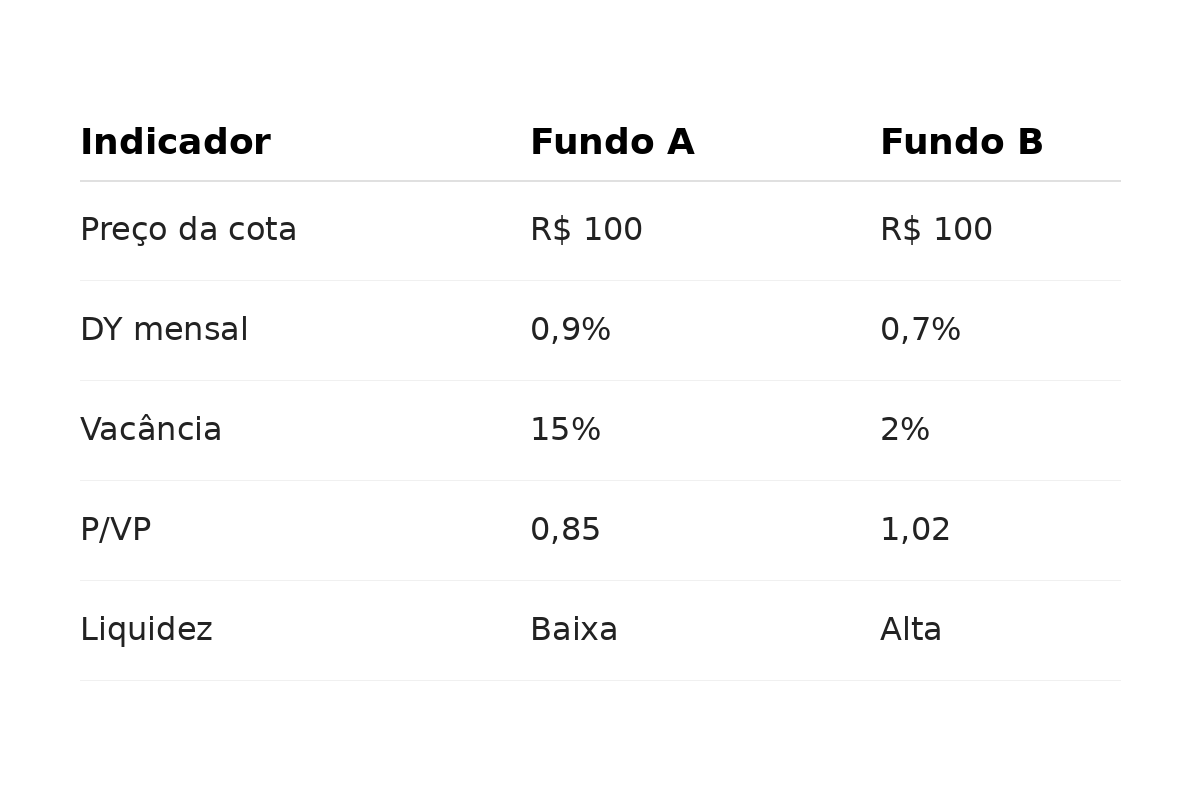
O Fundo A apresenta um rendimento maior e está sendo negociado abaixo do valor patrimonial. Porém, possui vacância mais elevada e menor liquidez.
O Fundo B distribui menos rendimentos, mas apresenta menor vacância e maior facilidade de negociação.
Qual deles é melhor? Não é possível decidir apenas com esses números. Seria necessário analisar os imóveis, os contratos, a gestão, os resultados e os riscos de cada fundo.
Esse exemplo mostra por que escolher um FII apenas pelo maior Dividend Yield pode ser um erro.
8. Checklist antes de investir em um FII
Antes de comprar cotas, procure responder:
- Entendi a estratégia e o tipo do fundo?
- Conheço os imóveis ou títulos que compõem a carteira?
- Analisei o histórico de rendimentos?
- Verifiquei a vacância e a qualidade dos inquilinos?
- Consultei o P/VP e a liquidez?
- Li o relatório gerencial?
- Conheço os principais riscos?
- O investimento combina com meus objetivos e meu perfil?
Conclusão: escolha com análise, não apenas pelo rendimento
Os Fundos Imobiliários podem ser uma alternativa para quem deseja participar do mercado imobiliário sem precisar comprar um imóvel diretamente.
Entretanto, investir em FIIs exige análise, paciência e diversificação. Um fundo que distribui bons rendimentos hoje pode enfrentar dificuldades amanhã.
O mais importante é entender o que existe por trás de cada cota, avaliar a qualidade dos ativos e não tomar decisões olhando apenas para o rendimento mensal.
Lembre-se: o objetivo não deve ser simplesmente encontrar o fundo que paga mais, mas construir uma carteira coerente com seus objetivos financeiros e com os riscos que você está disposto a assumir.
Continue aprendendo
- Como começar a investir com pouco dinheiro: guia para iniciantes
- Como montar uma carteira de investimentos
- Diversificação: por que não colocar todo dinheiro em um investimento
- Ações: como funciona investir em empresas
- Dividendos: como funciona receber dinheiro das empresas