Entenda a diferença entre LCI e LCA, como funciona a isenção de Imposto de Renda e o que analisar antes de investir
Você está procurando um investimento de renda fixa e encontra uma oferta assim:
CDB: 110% do CDI
LCI: 92% do CDI
LCA: 94% do CDI
À primeira vista, parece óbvio escolher o CDB porque ele apresenta um percentual maior.
Mas existe um detalhe que muda completamente essa comparação:
LCI e LCA são isentas de Imposto de Renda para pessoas físicas, nas condições previstas na legislação.
Por isso, não basta olhar para o percentual do CDI.
Neste artigo, você vai entender de forma simples como funcionam esses investimentos, qual é a diferença entre LCI e LCA, o que significa “lastro”, como funciona o FGC e, principalmente, quando uma LCI ou LCA pode fazer sentido para sua carteira.
O que é LCI?
LCI significa Letra de Crédito Imobiliário.
É um título de renda fixa emitido por uma instituição financeira. Na prática, o banco capta dinheiro dos investidores e direciona os recursos para operações relacionadas ao setor imobiliário, de acordo com as regras aplicáveis ao produto.
De maneira simples:
Você investe → o banco capta o dinheiro → os recursos estão vinculados ao financiamento imobiliário → você recebe a remuneração combinada.
O Portal do Investidor explica que as LCIs possuem lastro relacionado ao setor imobiliário e são uma das modalidades de títulos bancários disponíveis aos investidores.
E o que é LCA?
LCA significa Letra de Crédito do Agronegócio.
A lógica é parecida com a LCI, mas o direcionamento dos recursos está relacionado à cadeia do agronegócio.
Então, para memorizar:
LCI → setor imobiliário
LCA → agronegócio
As duas são investimentos de renda fixa emitidos por instituições financeiras e possuem características semelhantes para o investidor.
O que significa “lastro”?
Essa palavra aparece bastante quando falamos de LCI e LCA.
Mas não precisa complicar. Pense no lastro como a relação entre o título emitido pelo banco e determinadas operações de crédito que dão suporte à emissão. No caso da LCI, o lastro está relacionado a créditos imobiliários.
Na LCA, está relacionado a créditos do agronegócio. É uma das características que diferenciam essas letras de outros títulos bancários, como o CDB.
A principal vantagem: isenção de Imposto de Renda
Aqui está um dos motivos pelos quais LCI e LCA chamam tanta atenção.
Para pessoas físicas, os rendimentos de LCI e LCA são isentos de Imposto de Renda, conforme as regras tributárias aplicáveis. A Receita Federal classifica esses rendimentos como isentos e não tributáveis.
E isso muda a forma de comparar esses investimentos.
Imagine:
CDB → 100% do CDI
LCI → 90% do CDI
Não é correto concluir automaticamente que o CDB é melhor.
O CDB sofre tributação de IR sobre seus rendimentos, enquanto a LCI, para pessoa física e nas condições previstas, é isenta.
Por isso, precisamos comparar o rendimento líquido.
Um exemplo simples
Imagine, apenas para facilitar o entendimento, dois investimentos:
CDB: 110% do CDI
LCI: 95% do CDI
O CDB tem uma porcentagem maior. Mas parte do rendimento do CDB será destinada ao Imposto de Renda. Na LCI, o rendimento é isento para pessoa física nas condições previstas.
Portanto, dependendo do prazo e das condições, uma LCI que paga um percentual menor do CDI pode entregar um resultado líquido competitivo ou até superior ao de um CDB com percentual maior.
É por isso que comparar apenas “quanto paga do CDI” pode enganar.
Como comparar LCI/LCA com CDB?
Você pode fazer uma comparação simples.
Imagine que você encontrou:
CDB → 110% do CDI
LCI → 92% do CDI
Antes de decidir, verifique:
- prazo;
- liquidez;
- vencimento;
- tributação;
- emissor;
- cobertura do FGC;
- rentabilidade líquida;
- objetivo do dinheiro.
A CVM orienta que o investidor considere características como retorno, risco e liquidez, relacionando essas características ao seu objetivo e perfil.
LCI e LCA têm FGC?
Sim.
LCI e LCA estão entre os produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos (FGC), observadas as regras e limites da garantia.
Atualmente, a cobertura é de até:
R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado
e existe um limite global de:
R$ 1 milhão a cada período de quatro anos, conforme as regras do FGC.
Isso não significa que você deva simplesmente colocar R$ 250 mil em qualquer instituição porque “tem FGC”.
O FGC é uma garantia com regras e limites.Por isso, diversificar entre emissores pode continuar sendo importante, especialmente quando o patrimônio cresce.
Existe risco em LCI e LCA?
Sim. Apesar de serem investimentos de renda fixa e contarem com a cobertura do FGC dentro das condições estabelecidas, isso não significa que sejam investimentos sem qualquer risco.
Existe, por exemplo, o risco relacionado à instituição emissora.
É importante entender também que o FGC é uma garantia dentro de determinadas regras, e não uma promessa de que qualquer problema será automaticamente resolvido de qualquer maneira.
Por isso, antes de investir, confira o emissor, o produto e os limites da garantia.
E a liquidez?
Aqui está uma das principais diferenças que o iniciante precisa entender. Nem toda LCI ou LCA possui liquidez diária.
Muitas têm prazo de carência, durante o qual o investidor não pode simplesmente pedir o dinheiro de volta.
Além disso, as regras de prazo mínimo foram alteradas pelo Conselho Monetário Nacional. Para LCIs e LCAs emitidas sem atualização por índice de preços, o prazo mínimo de vencimento foi reduzido de 9 para 6 meses pela Resolução CMN nº 5.215. Outros formatos podem ter prazos diferentes.
Por isso, nunca compre uma LCI ou LCA apenas olhando para a rentabilidade.
Veja também:
“Quando posso retirar meu dinheiro?”
Essa pergunta pode ser tão importante quanto:
“Quanto vai render?”
LCI e LCA servem para reserva de emergência?
Em geral, é preciso ter cuidado. Uma reserva de emergência precisa estar disponível quando você precisar dela. Se você encontrar uma LCI que não permita resgate durante determinado período, ela pode não cumprir bem essa função.
Imagine que seu carro quebre amanhã e você precise de R$ 3 mil. Se o dinheiro estiver preso em uma aplicação que não permite resgate naquele momento, a rentabilidade não resolverá seu problema.
Por isso, para uma reserva de emergência, liquidez deve ser prioridade. O próprio Portal do Investidor recomenda priorizar baixo risco e alta liquidez para esse objetivo.
Então quando LCI e LCA podem fazer sentido?
Elas podem fazer sentido quando você:
- quer investir em renda fixa;
- não precisa do dinheiro imediatamente;
- encontrou uma taxa competitiva;
- pode deixar o dinheiro investido durante o prazo contratado;
- pode aproveitar a isenção de IR para pessoa física;
- quer diversificar seus investimentos de renda fixa;
- está dentro dos limites e condições da proteção do FGC.
Perceba que não existe uma resposta automática.
A pergunta não deve ser:
“LCI é melhor que CDB?”
A pergunta correta é:
“Para esse objetivo e esse prazo, qual opção entrega a melhor combinação entre rentabilidade líquida, liquidez e risco?”
LCI ou LCA: qual escolher?
Para o investidor, a diferença mais evidente está no destino dos recursos:
LCI → imobiliário
LCA → agronegócio
Em termos de análise do investimento, porém, você deve observar praticamente os mesmos pontos:
rentabilidade + prazo + liquidez + emissor + FGC + objetivo.
Então não escolha uma simplesmente porque o nome parece melhor. Compare as condições da oferta.
Como saber se uma LCI ou LCA está pagando bem?
Não existe uma porcentagem universal que seja sempre “boa”. Uma LCI de 90% do CDI pode ser interessante em determinadas condições e pouco interessante em outras.
Tudo depende do que você está comparando.
Por exemplo:
LCI A: 90% do CDI, vencimento em 1 ano
LCI B: 95% do CDI, vencimento em 3 anos
A LCI B paga mais, mas deixa seu dinheiro comprometido por mais tempo.
Se você precisar do dinheiro em um ano, a maior taxa pode não compensar.
Por isso:
taxa maior não significa automaticamente investimento melhor.
LCI/LCA ou CDB?
Essa é provavelmente a comparação que você mais encontrará nos aplicativos.
Veja um exemplo didático:
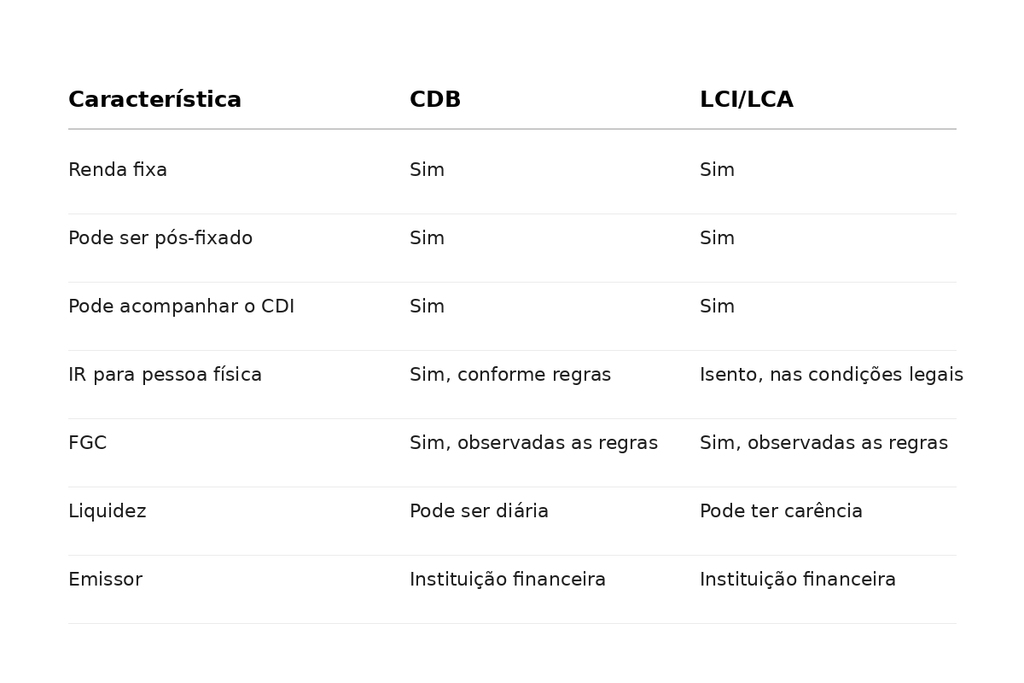
O ponto mais importante é que não devemos comparar apenas o percentual do CDI.
Uma LCI de 90% do CDI e um CDB de 100% do CDI não podem ser comparados corretamente sem considerar a tributação e o prazo.
Um exemplo do dia a dia
Imagine que você recebeu um bônus de R$ 10 mil no trabalho.
Você sabe que não precisará desse dinheiro durante 18 meses.
Ao pesquisar, encontra:
CDB: 105% do CDI, vencimento em 18 meses
LCI: 90% do CDI, vencimento em 18 meses
Agora a comparação começa a fazer sentido. Como a LCI é isenta de IR para pessoa física nas condições previstas, você precisa calcular o rendimento líquido dos dois.
Se a LCI entregar um resultado líquido melhor, ela pode ser uma alternativa interessante. Mas se você descobrir que precisará do dinheiro daqui a três meses, a análise muda completamente.
O objetivo veio antes do investimento.
O erro de pensar apenas na isenção de imposto
Também não caia no outro extremo. Só porque LCI e LCA são isentas de IR, isso não significa que qualquer LCI ou LCA seja automaticamente melhor.
Imagine uma LCI pagando uma taxa muito baixa e com seu dinheiro preso por bastante tempo. A isenção de imposto, sozinha, não resolve o problema.
Você precisa olhar o conjunto.
Isenção + rentabilidade + prazo + liquidez + risco.
Checklist antes de investir
Quando encontrar uma LCI ou LCA no aplicativo, pare alguns segundos e confira:
1. Qual é a rentabilidade?
Percentual do CDI? Prefixada? IPCA + taxa?
2. Qual é o vencimento?
Anote a data.
3. Existe carência?
Descubra quando o resgate é permitido.
4. Existe liquidez antecipada?
Não presuma que pode sacar.
5. Quem é o emissor?
Confira a instituição financeira.
6. O investimento está coberto pelo FGC?
Confirme o produto e observe os limites da garantia.
7. Quanto tempo posso deixar o dinheiro parado?
Essa pergunta é fundamental.
8. Qual é o objetivo desse dinheiro?
Emergência? Viagem? Casa? Patrimônio?
Depois disso, você terá condições muito melhores de decidir.
Uma regra simples para não esquecer
Guarde esta frase:
CDB, LCI e LCA não devem ser comparados apenas pela taxa anunciada.
Compare o que realmente importa:
quanto rende + quanto sobra líquido + quando posso resgatar + qual é o risco + qual é o objetivo.
Essa forma de pensar vale para praticamente qualquer investimento.
Afinal, LCI e LCA valem a pena?
LCI e LCA podem ser alternativas interessantes dentro de uma carteira de renda fixa, especialmente quando a isenção de IR para pessoa física torna a rentabilidade líquida competitiva.
Mas elas não são necessariamente melhores que CDBs ou outros investimentos em todas as situações. O ponto principal é entender para que aquele dinheiro está sendo investido.
Se você não precisa dele imediatamente, pode aceitar um prazo de carência e encontra uma taxa competitiva, uma LCI ou LCA pode fazer sentido.
Se precisa de liquidez diária, talvez outras alternativas sejam mais adequadas. No final, investir bem não significa encontrar um produto mágico. Significa escolher o investimento certo para o dinheiro certo e para o prazo certo.
E agora que você já conhece CDB, LCI e LCA, o próximo passo da nossa série será entrar em uma categoria diferente: os ETFs, que permitem investir em uma carteira de ativos por meio de um único fundo negociado em bolsa.
Leia também
- CDB: o que é, como funciona e quanto seu dinheiro pode render?
- Como escolher um CDB: veja o que analisar antes de investir
- Tesouro Selic: como funciona, quanto rende e quando vale a pena investir
- Tesouro IPCA+: como funciona e como proteger seu dinheiro da inflação
- Como montar uma carteira de investimentos: guia prático para iniciantes
- Diversificação de investimentos: por que não colocar todo o dinheiro em um único investimento
Fontes
Portal do Investidor (CVM) — Títulos Bancários
https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-bancarios
Portal do Investidor (CVM) — Entenda as características dos investimentos
https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos
Banco Central do Brasil — CMN ajusta prazos mínimos de vencimento da LCI e da LCA
https://www.bcb.gov.br/detalhenoticia/20686/nota
FGC — Sobre a garantia do FGC
https://fgc.org.br/sobre-garantia-fgc
FGC — Perguntas frequentes
https://fgc.org.br/faq
Receita Federal — Rendimentos do Capital
https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/preenchimento/manual-mir/rendimentos/rendimentos-do-capital
Vídeo complementar 1 — YouTube
https://www.youtube.com/watch?v=6FaRaXH9dR4