Entenda o que realmente importa na hora de comparar CDBs e descubra como evitar o erro de escolher apenas pela maior rentabilidade
Você abre o aplicativo do banco ou da corretora e encontra vários CDBs:
100% do CDI.
105% do CDI.
110% do CDI.
120% do CDI.
A primeira reação costuma ser simples:
“Vou escolher o que paga mais.”
Mas será que é assim que você deve escolher um CDB?
Nem sempre.
Um CDB que oferece uma rentabilidade maior pode ter prazo mais longo, menor liquidez ou pertencer a uma instituição diferente daquela que oferece uma taxa menor.
Por isso, antes de investir, você precisa aprender a olhar o conjunto da oferta.
O que é um CDB?
CDB significa Certificado de Depósito Bancário.
De forma simples, quando você investe em um CDB, está emprestando seu dinheiro para uma instituição financeira. O banco utiliza esses recursos em suas atividades e, em troca, promete devolver o dinheiro acrescido da remuneração combinada.
É por isso que o CDB é considerado um investimento de renda fixa. E existem diferentes tipos de remuneração.
Um CDB pode ser:
- prefixado: você sabe a taxa contratada no momento da aplicação;
- pós-fixado: normalmente acompanha um indicador, como o CDI;
- híbrido: combina uma taxa fixa com um índice, como a inflação.
Para quem está começando, o CDB pós-fixado é um dos mais fáceis de entender.
O que significa um CDB de 110% do CDI?
Essa é uma das dúvidas mais comuns.
Quando um CDB oferece 110% do CDI, isso significa que sua rentabilidade será equivalente a 110% da variação do CDI durante o período da aplicação, conforme as condições do título.
Não significa que você ganhará 110% ao mês ou 110% de lucro. Imagine, apenas para facilitar o entendimento, que determinado período tenha um CDI de 10% ao ano.
Um CDB de 100% do CDI teria uma rentabilidade próxima de 10% ao ano antes dos impostos. Já um CDB de 110% do CDI teria uma rentabilidade proporcionalmente maior.
Exemplo didático:
100% do CDI → aproximadamente 10%
110% do CDI → aproximadamente 11%
Os valores acima são apenas uma simulação para entender a lógica. A rentabilidade efetiva depende do CDI do período e das condições do investimento.
Então é só escolher o maior percentual?
Não.
Esse é provavelmente o principal ensinamento para quem está começando.
Imagine que você encontre:
CDB A: 100% do CDI — liquidez diária
CDB B: 115% do CDI — vencimento em 3 anos
O CDB B apresenta uma taxa maior.
Mas e se você precisar do dinheiro daqui a seis meses? Nesse caso, a comparação muda completamente.
O CDB A pode ser mais adequado para um dinheiro que precisa estar disponível, enquanto o CDB B pode fazer sentido para um dinheiro que você sabe que poderá deixar investido durante todo o prazo.
O Portal do Investidor reforça justamente que o investimento deve ser escolhido de acordo com objetivo, prazo, risco e liquidez.
1. Olhe primeiro para a liquidez
Liquidez é a facilidade de transformar o investimento novamente em dinheiro. Um CDB com liquidez diária permite solicitar o resgate de acordo com as condições do produto.
Já um CDB com vencimento determinado pode exigir que você espere até a data estabelecida ou pode ter condições diferentes para o resgate antecipado.
Por isso, antes de investir, procure essa informação:
“Posso resgatar quando quiser?”
E, principalmente:
“Se eu resgatar antes do vencimento, quanto vou receber?”
Um CDB pode oferecer uma taxa excelente e não ser adequado para sua reserva de emergência.
Para uma reserva, a liquidez costuma ser muito mais importante do que tentar conseguir alguns pontos percentuais adicionais de rentabilidade.
2. Veja quem está emitindo o CDB
Esse ponto é muito importante.
O CDB é emitido por uma instituição financeira. Portanto, quando você compra um CDB, existe uma relação de crédito com o emissor.
Imagine dois bancos oferecendo:
Banco A → 100% do CDI
Banco B → 120% do CDI
É natural olhar para o Banco B.
Mas você deveria perguntar:
Por que esse banco está oferecendo uma taxa maior?
Uma remuneração maior pode estar associada a diferentes condições e riscos. O Portal do Investidor lembra que investimentos de renda fixa também possuem risco de crédito, ou seja, existe a possibilidade de a instituição não cumprir suas obrigações.
Por isso, não ignore o emissor.
3. Entenda o FGC
O Fundo Garantidor de Créditos (FGC) oferece cobertura para determinados produtos financeiros, incluindo CDBs, dentro dos limites e condições estabelecidos pelas regras do fundo.
Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, observadas as regras do FGC. Também existe um limite global de R$ 1 milhão para garantias pagas a um mesmo investidor, renovável a cada quatro anos.
Isso é importante, mas existe um erro comum:
“Tem FGC, então posso colocar qualquer valor sem me preocupar.”
Não é assim.
A garantia possui limites.
Além disso, o FGC não transforma qualquer investimento em investimento sem risco. É necessário verificar se o produto realmente está entre aqueles cobertos e respeitar as condições da garantia.
4. Compare o prazo
Imagine que você tenha R$ 5 mil e saiba que precisará desse dinheiro daqui a dois anos.
Um CDB com vencimento em cinco anos pode não ser adequado simplesmente porque oferece uma taxa maior. O prazo do investimento precisa conversar com o prazo do seu objetivo.
Uma maneira simples de pensar:
Dinheiro para breve → priorize liquidez.
Dinheiro para uma data definida → procure compatibilidade entre prazo e vencimento.
Dinheiro para longo prazo → pode aceitar investimentos com menor liquidez, desde que isso esteja de acordo com sua estratégia.
5. Não esqueça do Imposto de Renda
CDB não é isento de Imposto de Renda para pessoa física. A tributação segue a tabela regressiva da renda fixa, de acordo com o prazo da aplicação.
Em termos gerais, quanto mais tempo o dinheiro permanece investido, menor é a alíquota de IR, respeitando as regras vigentes.
Por isso, não compare apenas a rentabilidade bruta. Compare quanto sobrará depois dos impostos.
Um exemplo simples
Imagine dois investimentos:
Investimento A: rendimento bruto maior
Investimento B: rendimento bruto um pouco menor
Se eles tiverem prazos e tributação diferentes, o resultado líquido pode mudar a comparação.
Por isso:
rentabilidade anunciada ≠ dinheiro que efetivamente fica no seu bolso.
6. Veja se existe carência
Não confunda vencimento com carência. A carência é o período durante o qual determinadas condições impedem ou limitam o resgate.
Antes de aplicar, procure informações como:
Data de vencimento: quando o investimento termina.
Carência: período mínimo ou condição para resgate.
Liquidez: facilidade para transformar o investimento em dinheiro.
Essas três informações podem fazer uma enorme diferença.
7. Cuidado com CDB que parece bom demais
Você encontra um CDB pagando uma porcentagem muito acima das opções mais comuns.
Antes de comemorar, pare e analise.
Pergunte:
- Quem emite?
- Qual é o prazo?
- Existe liquidez?
- Qual é a carência?
- Tem cobertura do FGC?
- Qual é a rentabilidade líquida?
- Por que a taxa oferecida é tão diferente?
O próprio Portal do Investidor recomenda desconfiar de retornos muito fora da realidade do mercado e analisar risco e retorno conjuntamente.
Rentabilidade maior normalmente vem acompanhada de alguma característica que precisa ser entendida.
Um exemplo prático: qual CDB você escolheria?
Imagine que você tenha R$ 10 mil.
Você encontra três opções:
CDB A
100% do CDI
Liquidez diária
CDB B
110% do CDI
Vencimento em 2 anos
CDB C
120% do CDI
Vencimento em 5 anos
Qual é o melhor?
A resposta depende do objetivo.
Se os R$ 10 mil forem sua reserva de emergência, a liquidez pode ser prioridade. Se você sabe que não precisará do dinheiro durante dois anos, o CDB B pode entrar na sua análise.
Se o dinheiro tem um objetivo de longo prazo e você aceita ficar sem ele durante cinco anos, o CDB C pode ser considerado.
Percebe a diferença?
Não existe simplesmente:
“CDB C é melhor porque paga mais.”
Existe:
“Qual CDB combina com a função que esse dinheiro precisa cumprir?”
Uma comparação que vale a pena fazer
Antes de investir, monte uma pequena tabela:
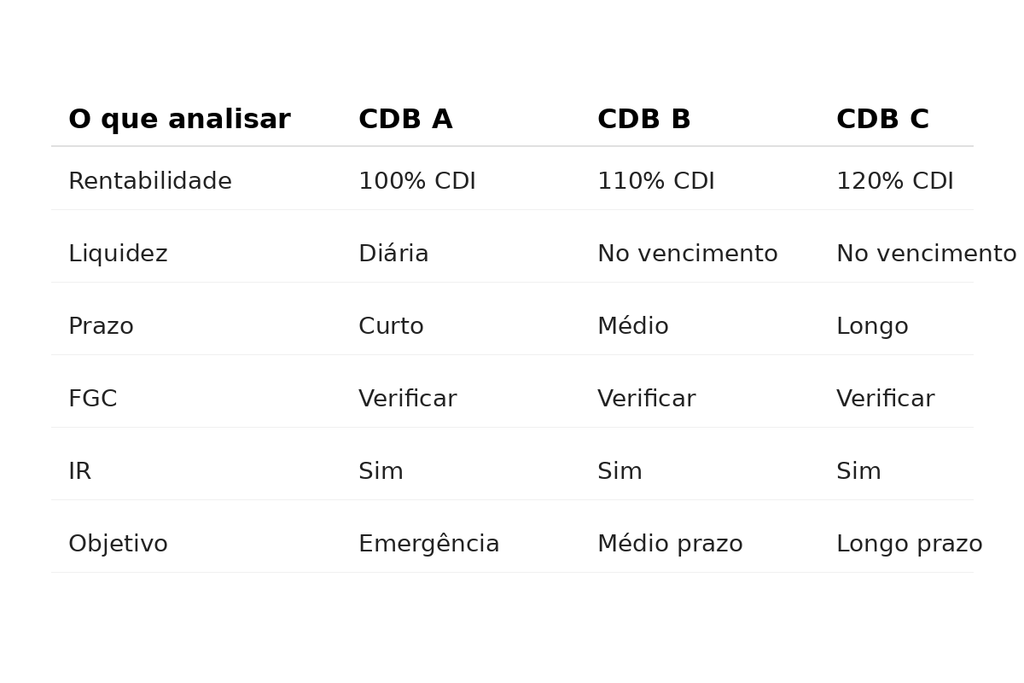
Você não precisa ser especialista em investimentos. Precisa apenas comparar as informações certas.
CDB ou Tesouro Selic?
Essa é uma comparação natural depois dos artigos anteriores.
O Tesouro Selic é um título público federal cuja rentabilidade acompanha a Selic. O CDB é emitido por uma instituição financeira. Os dois pertencem à renda fixa, mas possuem características diferentes.
No CDB, você precisa observar especialmente:
emissor + percentual do CDI + liquidez + prazo + FGC + impostos.
No Tesouro Selic, você precisa observar principalmente:
taxa + prazo + liquidez + custos + tributação.
A escolha depende do objetivo.
Como escolher um CDB em 5 passos
Se você estiver diante de vários CDBs no aplicativo, faça este checklist:
1. Para que vou usar esse dinheiro?
Emergência? Viagem? Casa? Aposentadoria?
2. Quando vou precisar dele?
Dias? Meses? Anos?
3. Preciso de liquidez diária?
Se sim, elimine os produtos que não atendem a essa necessidade.
4. Quanto vou receber líquido?
Considere impostos e custos.
5. Quem está emitindo e qual é a cobertura do FGC?
Depois dessas cinco perguntas, a escolha fica muito mais fácil.
Dica prática: não procure apenas o CDB que paga mais
Se você está começando, faça uma mudança simples na maneira de pesquisar.
Em vez de perguntar:
“Qual CDB está pagando mais?”
pergunte:
“Qual CDB atende melhor ao objetivo desse dinheiro?”
Essa mudança pode evitar vários erros.
Um CDB de 100% do CDI com liquidez diária pode ter uma função completamente diferente de um CDB de 120% do CDI com vencimento em cinco anos.
O percentual maior não conta toda a história.
Afinal, como escolher um CDB?
Escolher um CDB não é simplesmente procurar o maior percentual do CDI.
Antes de investir, analise:
rentabilidade + liquidez + prazo + emissor + FGC + impostos + objetivo.
Quando você olha para todos esses pontos, começa a tomar decisões mais conscientes e deixa de escolher investimentos apenas porque alguém disse que determinada taxa é “boa”.
E essa é justamente a ideia desta série: aprender a escolher investimentos pela função que eles cumprem na sua carteira, e não simplesmente pelo número que aparece na tela.
No próximo artigo, vamos falar sobre LCI e LCA, investimentos que também podem aparecer nas comparações de renda fixa e que possuem uma característica que chama bastante atenção do investidor: a isenção de Imposto de Renda para pessoa física, nas condições previstas pela legislação.
Leia também
- Como começar a investir com pouco dinheiro: guia para iniciantes
- Como montar uma carteira de investimentos: guia prático para iniciantes
- Diversificação de investimentos: por que não colocar todo o dinheiro em um único investimento
- CDB: o que é, como funciona e quanto seu dinheiro pode render?
- Tesouro Selic: como funciona, quanto rende e quando vale a pena investir
Fontes
Portal do Investidor (CVM) — Títulos Bancários
https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-bancarios/titulos-bancarios
Portal do Investidor (CVM) — Entenda as características dos investimentos
https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos
Portal do Investidor (CVM) — Liquidez
https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos/liquidez
Portal do Investidor (CVM) — Risco e a relação risco x retorno
https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos/risco-e-a-relacao-risco-x-retorno
Portal do Investidor (CVM) — Qual o melhor investimento?
https://www.gov.br/investidor/pt-br/investir/antes-de-investir/defina-seus-objetivos/qual-o-melhor-investimento
Fundo Garantidor de Créditos (FGC) — Garantia de depósitos e investimentos
https://www.fgc.org.br/garantia-fgc/garantia-ordinaria