Aprenda a organizar seus objetivos, definir quanto investir por mês e escolher investimentos de acordo com seu prazo e perfil.
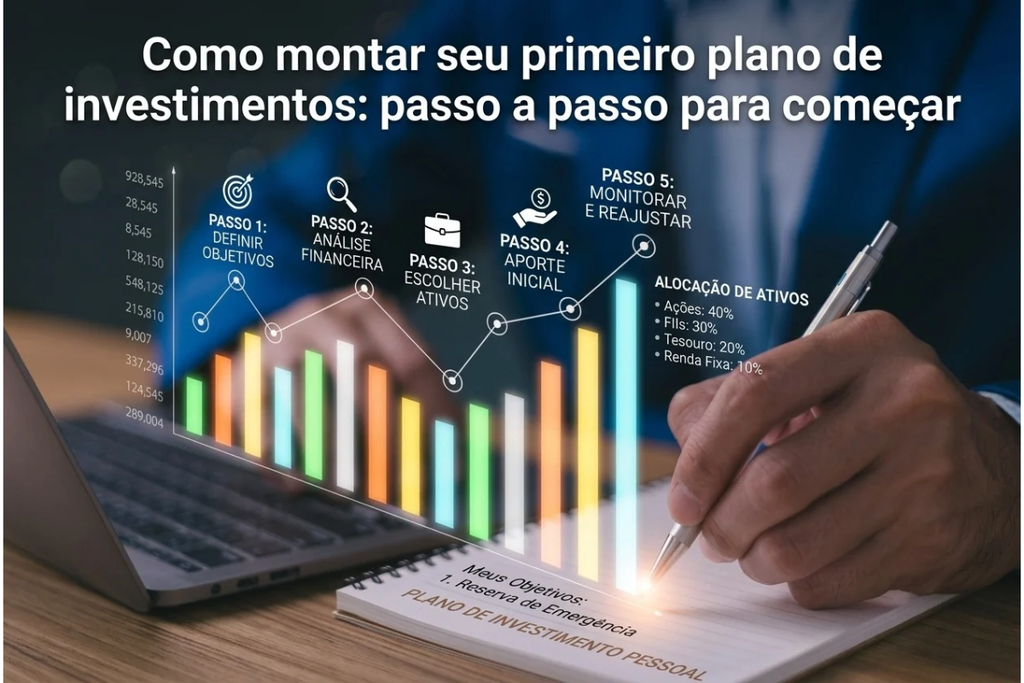
Investir não precisa ser complicado. Mas, antes de escolher entre CDB, Tesouro Direto, ações ou fundos imobiliários, é importante saber o que você pretende conquistar com seu dinheiro.
Um plano de investimentos funciona como um mapa: ajuda você a definir onde quer chegar, quanto precisa guardar e quais caminhos podem levar até seus objetivos.
Neste artigo, vamos montar esse planejamento em etapas simples, mesmo que você ainda tenha pouco dinheiro para investir.
1. Defina seus objetivos financeiros
O primeiro passo é estabelecer o motivo pelo qual você deseja investir. Afinal, cada objetivo pode exigir uma estratégia diferente.
Alguns exemplos:
- Curto prazo: fazer uma viagem, comprar um computador ou trocar de celular.
- Médio prazo: dar entrada em um imóvel, comprar um carro ou pagar uma especialização.
- Longo prazo: construir patrimônio, complementar a aposentadoria ou alcançar independência financeira.
Procure transformar cada desejo em uma meta concreta. Em vez de dizer “quero juntar dinheiro”, defina algo como: “quero acumular R$ 20 mil em três anos”.
Isso facilita o acompanhamento e ajuda a escolher investimentos adequados.
2. Organize sua vida financeira
Antes de começar a investir, conheça sua situação financeira.
Anote sua renda, suas despesas fixas, os gastos variáveis e as dívidas existentes. Depois, identifique quanto sobra mensalmente.
Por exemplo:
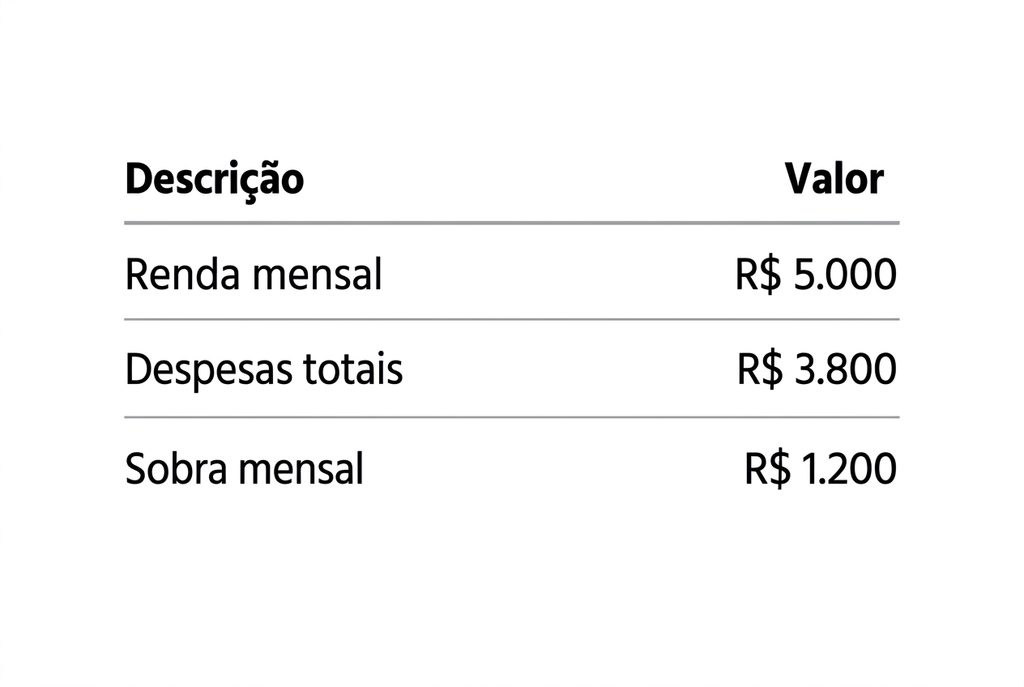
Nesse exemplo, os R$ 1.200 representam o limite disponível antes de considerar outros imprevistos e necessidades.
Não é necessário investir todo esse valor. O importante é estabelecer um aporte que você consiga manter sem comprometer suas contas.
3. Monte sua reserva de emergência
A reserva de emergência deve ser uma das primeiras prioridades.
Ela serve para enfrentar situações inesperadas, como problemas de saúde, perda de renda, consertos ou despesas urgentes.
Uma referência bastante utilizada é acumular de três a seis meses de despesas essenciais. Quem possui renda variável ou maior instabilidade profissional pode precisar de uma reserva maior.
Se suas despesas essenciais são de R$ 3.000 por mês:
- Reserva de 3 meses: R$ 9.000.
- Reserva de 6 meses: R$ 18.000.
Essa reserva deve priorizar segurança e liquidez. Não faz sentido colocar o dinheiro destinado a emergências em investimentos que possam sofrer grandes oscilações ou dificultar o resgate.
4. Defina quanto investir mensalmente
Depois de organizar o orçamento e considerar a reserva de emergência, estabeleça um valor mensal para investir.
Não existe um percentual obrigatório. Algumas pessoas conseguem investir 5% da renda, outras 10%, 20% ou mais.
O melhor valor é aquele que cabe no orçamento e pode ser mantido ao longo do tempo.
Imagine uma pessoa que consegue investir R$ 500 por mês. Ao longo de um ano, terá realizado R$ 6.000 em aportes, sem considerar os rendimentos.
O segredo é criar regularidade. Se sua renda aumentar, você poderá aumentar também seus aportes.
Para aprofundar esse assunto, leia o artigo Quanto investir por mês para construir patrimônio.
5. Escolha os investimentos de acordo com cada objetivo
Agora que você conhece suas metas e sabe quanto pode investir, é hora de escolher os produtos.
Considere três características fundamentais:
- Prazo: quando precisará utilizar o dinheiro?
- Liquidez: com que facilidade poderá resgatar o investimento?
- Risco: quanto você aceita ver seu patrimônio oscilar ou eventualmente perder?
Veja alguns exemplos de como organizar os objetivos:
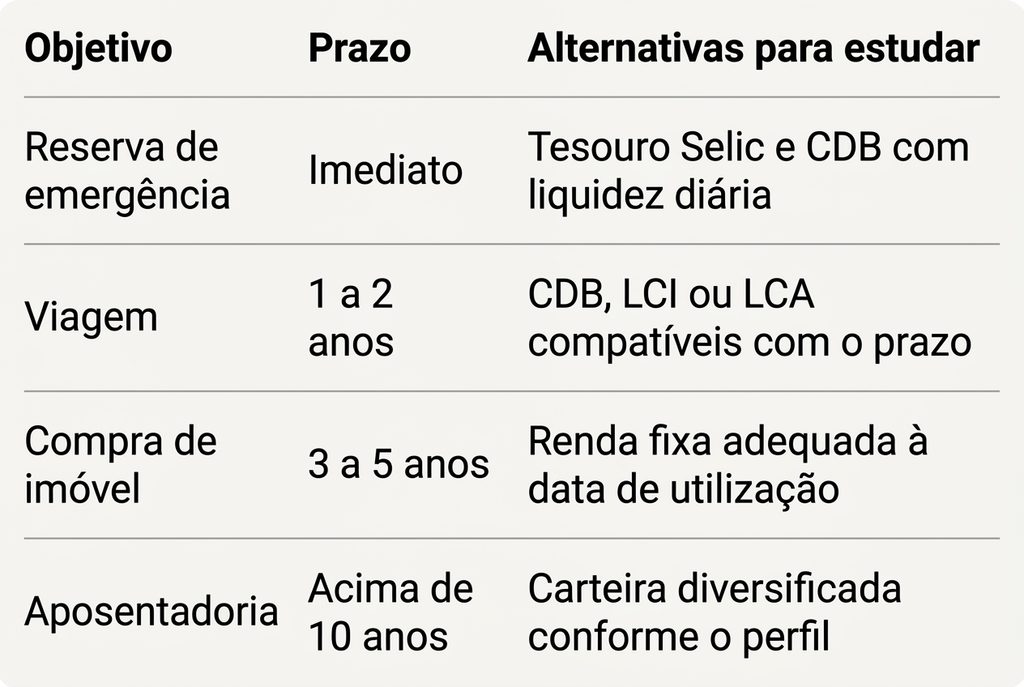
Essas alternativas são exemplos para estudo, não recomendações universais. É necessário verificar as condições de cada produto, os riscos, os custos, a tributação e as regras de resgate.
6. Conheça seu perfil de investidor
Não adianta montar uma carteira com investimentos arriscados se você não consegue lidar com as oscilações.
De maneira geral, os perfis são classificados como:
- Conservador: prioriza segurança e previsibilidade.
- Moderado: aceita algum risco em busca de melhores resultados.
- Arrojado: aceita oscilações maiores e possíveis perdas em busca de retornos superiores.
Seu perfil deve considerar não apenas sua disposição para correr riscos, mas também sua capacidade financeira de suportá-los.
Uma pessoa pode ter objetivos de longo prazo e, mesmo assim, não se sentir confortável com grandes oscilações. Por isso, prazo e perfil precisam ser analisados em conjunto.
7. Coloque seu plano em prática
Com as informações organizadas, registre seu planejamento em uma planilha ou caderno.
Um exemplo simples:
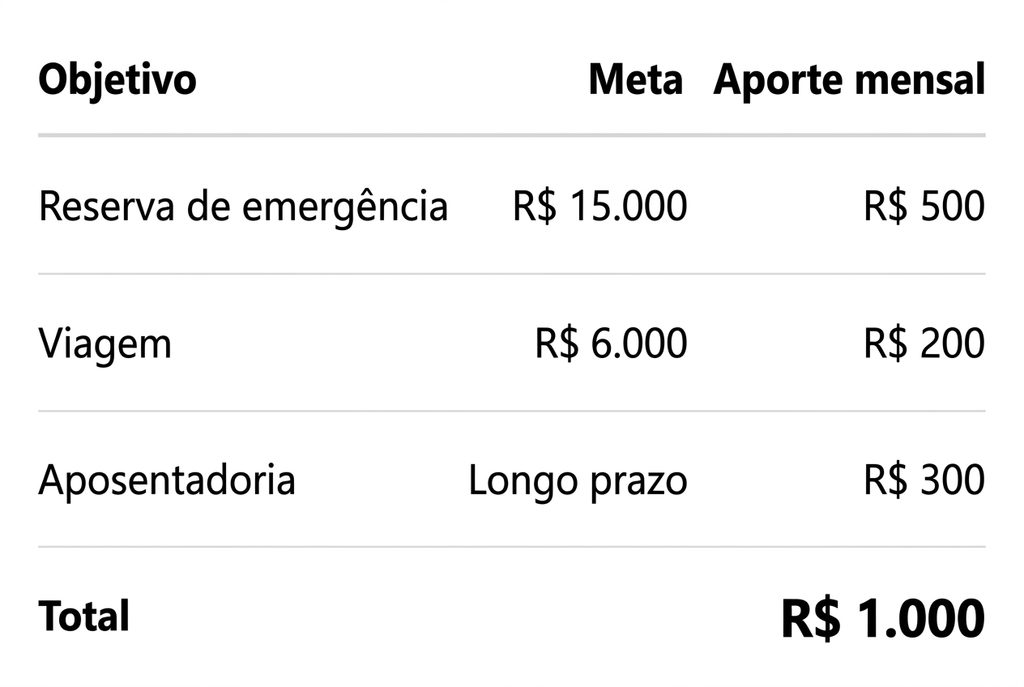
Os valores são ilustrativos. Você pode começar com menos e ajustar o planejamento conforme sua realidade.
O mais importante é acompanhar os resultados e verificar se os aportes continuam compatíveis com seus objetivos.
8. Revise seu planejamento periodicamente
Um plano de investimentos não precisa permanecer igual para sempre.
Sua renda pode mudar, novas despesas podem aparecer e seus objetivos podem ser modificados. Por isso, reserve um momento a cada três ou seis meses para avaliar:
- Estou conseguindo manter meus aportes?
- Minha reserva de emergência está adequada?
- Meus investimentos continuam alinhados aos objetivos?
- Preciso ajustar os valores ou os prazos?
- Minha carteira está diversificada de maneira coerente com meu perfil?
Evite mudar de estratégia a cada notícia ou oscilação do mercado. Revisar o planejamento não significa tomar decisões por impulso.
Conclusão: comece com organização, não com pressa
Montar seu primeiro plano de investimentos é uma forma de dar direção ao seu dinheiro.
Você não precisa começar com grandes quantias nem conhecer todos os produtos disponíveis no mercado. Precisa entender sua realidade financeira, estabelecer objetivos possíveis e investir de maneira consistente.
Lembre-se: o melhor investimento não é necessariamente aquele que promete o maior rendimento, mas aquele que faz sentido para seu objetivo, seu prazo e seu perfil de risco.
Comece com o que você tem hoje, acompanhe sua evolução e faça os ajustes necessários. Construir patrimônio é um processo que exige disciplina, paciência e planejamento.
Continue aprendendo
Para aprofundar seus conhecimentos, confira também:
- Juros compostos: entenda como seu dinheiro pode crescer com o tempo
- Reserva de emergência: quanto dinheiro você realmente precisa guardar?
- Como montar uma carteira de investimentos
- Diversificação: por que não colocar todo dinheiro em um investimento
- Rentabilidade real: quanto seu investimento realmente está rendendo
- Quanto investir por mês para construir patrimônio
Fontes e materiais para consulta:
- CVM — Defina seus objetivos
- CVM — Guia de Planejamento Financeiro
- CVM — Qual o melhor investimento?
- CVM — Respeite seu perfil de investidor
- Banco Central — Como organizar seu orçamento