Aprenda a calcular quanto precisa investir mensalmente para alcançar seus objetivos financeiros e descubra como o tempo e os juros compostos podem ajudar nessa caminhada.
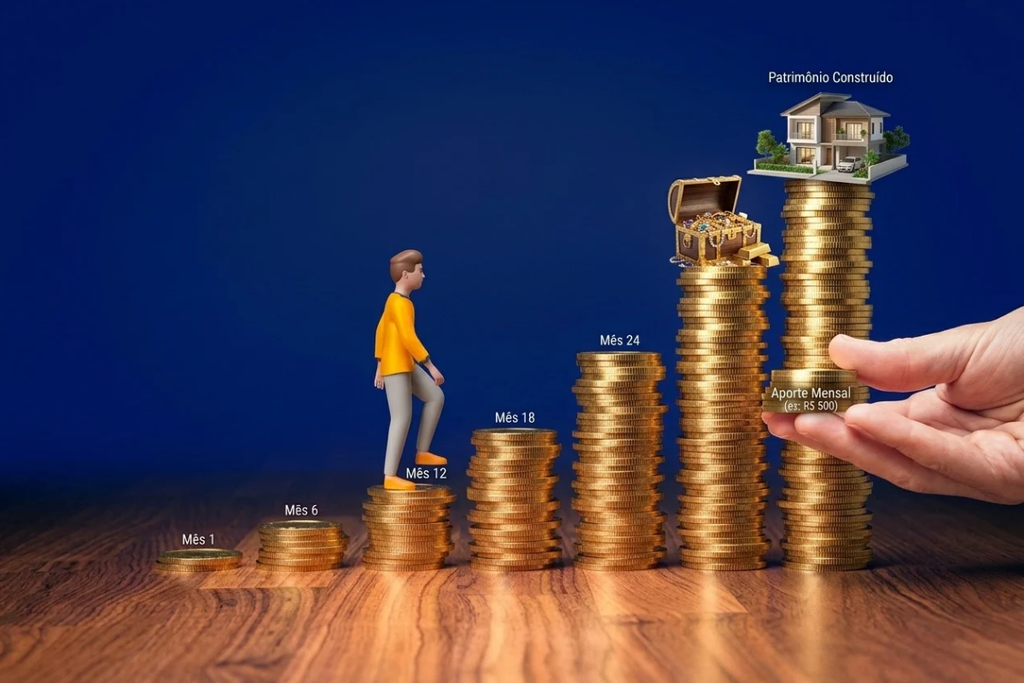
Você já imaginou quanto precisaria investir todos os meses para juntar R$ 100 mil? E se sua meta fosse alcançar R$ 500 mil ou até R$ 1 milhão?
Muita gente acredita que construir patrimônio depende apenas de ganhar muito dinheiro. Mas a realidade é que organização, constância e planejamento também fazem diferença.
Não existe um valor mensal que sirva para todas as pessoas. A quantia necessária depende do objetivo, do prazo disponível e da rentabilidade dos investimentos.
Neste artigo, você vai aprender a fazer esses cálculos e descobrir como começar a construir seu patrimônio, mesmo investindo pouco.
1. Primeiro, defina quanto você quer acumular
Antes de escolher um investimento, estabeleça uma meta financeira.
Por exemplo:
- Juntar R$ 20 mil para realizar um projeto;
- Acumular R$ 100 mil como primeiro grande patrimônio;
- Construir R$ 300 mil para objetivos de médio e longo prazo;
- Alcançar R$ 1 milhão pensando na independência financeira ou aposentadoria.
Uma meta precisa ter três informações principais:
- Valor: quanto você deseja acumular?
- Prazo: em quanto tempo pretende alcançar esse valor?
- Aporte mensal: quanto consegue investir todos os meses?
A Comissão de Valores Mobiliários (CVM) recomenda que o planejamento financeiro comece pela definição dos objetivos, considerando prazo, necessidades e características de cada investidor.
Não adianta estabelecer uma meta muito distante da sua realidade. É melhor começar com um valor possível e aumentar os aportes conforme sua situação financeira melhorar.
2. Quanto investir para alcançar R$ 100 mil?
Vamos começar com um exemplo simples.
Imagine que seu objetivo seja acumular R$ 100 mil em cinco anos.
Se você guardar dinheiro todos os meses, sem obter nenhum rendimento, o cálculo será:
Fórmula:
Valor mensal = Valor desejado ÷ Número de meses
Substituindo os valores:
Valor mensal = R$ 100.000 ÷ 60
Resultado:
Você precisaria guardar aproximadamente R$ 1.666,67 por mês.
Mas existe uma diferença importante: quando você investe o dinheiro, os rendimentos também podem contribuir para alcançar a meta.
É nesse momento que entram os juros compostos.
3. Como os juros compostos ajudam a construir patrimônio?
Os juros compostos são os juros calculados sobre o valor investido e também sobre os rendimentos acumulados anteriormente.
Na prática, seu dinheiro pode crescer não apenas pelos novos aportes mensais, mas também pelos rendimentos que vão sendo incorporados ao patrimônio.
Imagine que você invista R$ 1.000 por mês em uma aplicação que apresente rendimento hipotético de 0,6% ao mês.
Com o passar do tempo, os rendimentos também começam a gerar novos rendimentos.
Esse processo é conhecido como efeito dos juros compostos e pode fazer uma diferença significativa em objetivos de médio e longo prazo.
4. Como calcular quanto investir por mês?
Para descobrir quanto precisa investir mensalmente para atingir uma meta, podemos utilizar uma fórmula de juros compostos com aportes regulares.
Fórmula do aporte mensal:
Aporte mensal = Valor desejado × taxa mensal ÷ [(1 + taxa mensal) elevado ao número de meses − 1]
Nessa fórmula:
- Valor desejado: patrimônio que você pretende alcançar;
- Taxa mensal: rendimento mensal utilizado na simulação;
- Número de meses: prazo total do investimento;
- Aporte mensal: quantia que deverá ser investida regularmente.
Vamos utilizar um exemplo para entender melhor.
Imagine que você deseja acumular R$ 100 mil em cinco anos, considerando uma rentabilidade hipotética de 0,6% ao mês.
Passo 1 — Identifique os dados:
- Meta: R$ 100.000;
- Taxa mensal: 0,6% = 0,006;
- Prazo: 5 anos = 60 meses.
Passo 2 — Substitua na fórmula:
Aporte mensal = 100.000 × 0,006 ÷ [(1 + 0,006)⁶⁰ − 1]
Passo 3 — Resolva a expressão:
Aporte mensal = 600 ÷ [(1,006)⁶⁰ − 1]
Aporte mensal = 600 ÷ 0,43169
Resultado aproximado: R$ 1.389,57 por mês
Nesse cenário hipotético, você precisaria investir aproximadamente R$ 1.389,57 mensalmente para alcançar R$ 100 mil em cinco anos.
Observe a diferença: sem rendimento, seriam necessários R$ 1.666,67 por mês. Com a rentabilidade considerada na simulação, o aporte mensal seria menor.
Importante: a simulação considera depósitos realizados no final de cada mês, taxa constante de 0,6% ao mês e não inclui impostos, taxas ou inflação. Na prática, os rendimentos variam e não são garantidos.
5. O tempo faz diferença: veja outros cenários
Uma das maiores vantagens de começar cedo é ter mais tempo para acumular dinheiro e aproveitar os juros compostos.
Veja quanto seria necessário investir mensalmente para alcançar R$ 100 mil, considerando a mesma taxa hipotética de 0,6% ao mês:
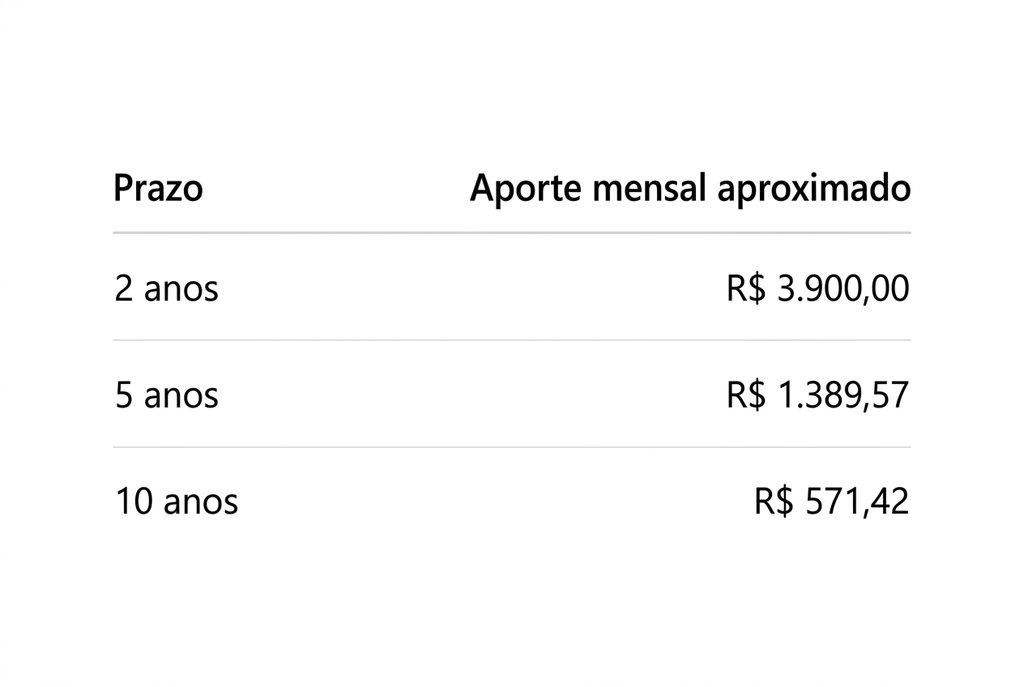
Os valores são estimativas, considerando depósitos no final de cada mês e rentabilidade constante, sem descontar impostos, custos ou inflação.
Perceba que, quanto maior o prazo, menor pode ser o esforço mensal necessário para alcançar a mesma meta.
Isso não significa que investir por mais tempo elimina os riscos, mas mostra como a disciplina e a paciência podem contribuir para a construção do patrimônio.
6. E se o objetivo for alcançar R$ 1 milhão?
Agora imagine uma meta mais ambiciosa: acumular R$ 1 milhão.
Considerando novamente uma rentabilidade hipotética de 0,6% ao mês e aportes realizados no final de cada mês, teríamos:
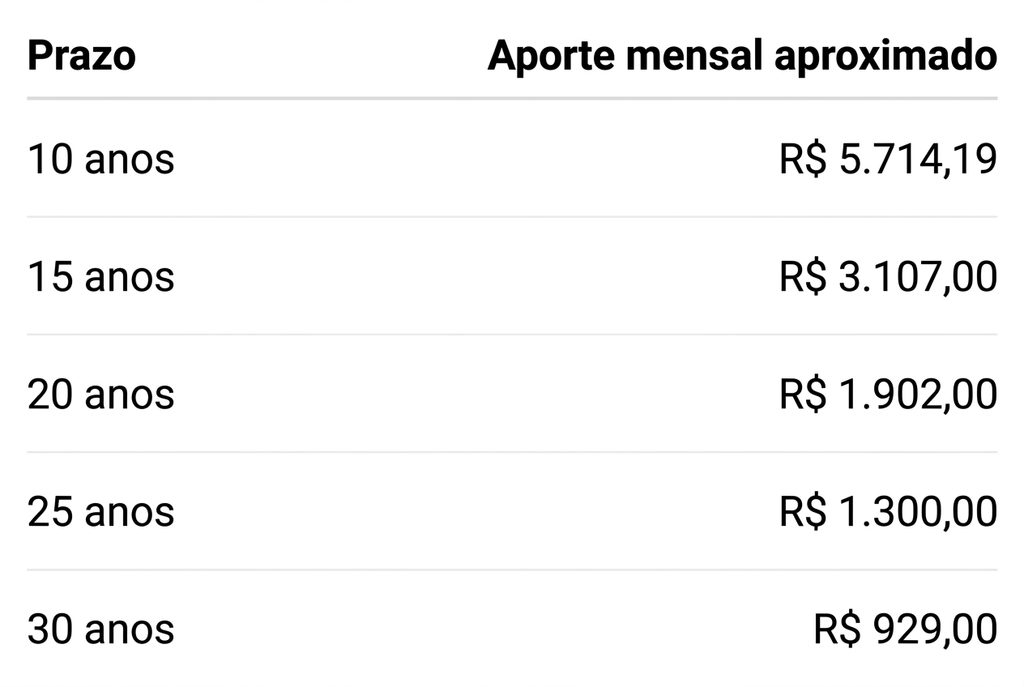
Os números são simulações matemáticas, não promessas de rentabilidade.
O exemplo mostra que o prazo pode ter uma influência muito grande no planejamento. Quem começa mais cedo pode precisar de aportes menores para alcançar a mesma meta, dependendo dos rendimentos obtidos.
Também é importante lembrar que R$ 1 milhão daqui a 20 ou 30 anos não terá necessariamente o mesmo poder de compra que R$ 1 milhão possui hoje. Por isso, metas de longo prazo precisam considerar a inflação.
7. Como organizar seus aportes mensais?
Não basta fazer uma simulação. É necessário transformar o planejamento em um hábito.
Algumas atitudes podem ajudar:
1. Conheça sua situação financeira
Anote sua renda, despesas fixas, gastos variáveis e dívidas. Antes de investir, procure organizar o orçamento e evitar dívidas com juros elevados.
2. Estabeleça um valor possível
Comece com uma quantia que não comprometa suas despesas essenciais. Se conseguir investir R$ 100, R$ 200 ou R$ 500 por mês, já estará dando um passo importante.
3. Invista regularmente
Procure separar o dinheiro assim que receber sua renda, em vez de esperar sobrar alguma coisa no final do mês.
4. Reinvista os rendimentos
Quando o objetivo for acumular patrimônio, reinvestir os rendimentos pode acelerar o crescimento da carteira.
5. Aumente os aportes quando possível
Recebeu um aumento salarial ou conseguiu reduzir despesas? Considere direcionar parte desse dinheiro para seus investimentos.
6. Revise seu planejamento
A cada período, confira se os aportes continuam adequados, se os objetivos mudaram e se os investimentos permanecem compatíveis com seu perfil e prazo.
8. Onde investir o dinheiro?
A escolha depende do objetivo, do prazo e da sua tolerância ao risco.
Algumas alternativas são:
- Tesouro Selic: pode ser utilizado para objetivos que exigem maior liquidez e baixa oscilação de preço;
- CDB: pode oferecer rentabilidade prefixada, pós-fixada ou híbrida, conforme as condições do produto;
- Tesouro IPCA+: pode ser considerado para objetivos de longo prazo, especialmente quando a intenção é obter uma remuneração vinculada à inflação;
- ETFs e ações: podem fazer parte de estratégias de longo prazo, mas apresentam oscilações e riscos maiores;
- Fundos Imobiliários: permitem participar do mercado imobiliário por meio de cotas, mas também estão sujeitos a riscos e variações de preço.
Não existe um investimento ideal para todas as pessoas. O importante é escolher alternativas compatíveis com o objetivo, o prazo, a liquidez necessária e o perfil de risco.
Conclusão: comece com o que você pode investir hoje
Construir patrimônio é um processo que exige planejamento, disciplina e tempo.
Você não precisa começar investindo milhares de reais por mês. O mais importante é estabelecer uma meta, organizar suas finanças e criar o hábito de investir regularmente.
Os juros compostos podem ajudar a acelerar esse processo, mas não substituem a importância dos aportes e da organização financeira.
Também não se esqueça de considerar a inflação: uma meta de R$ 100 mil no futuro pode ter um poder de compra diferente daquele que possui hoje.
Lembre-se: o patrimônio não é construído apenas com grandes quantias, mas também com pequenas decisões financeiras repetidas ao longo do tempo.
Continue aprendendo
- Juros compostos: entenda como seu dinheiro pode crescer com o tempo
- Reserva de emergência: quanto dinheiro você realmente precisa guardar?
- Como começar a investir com pouco dinheiro: guia para iniciantes
- Como montar uma carteira de investimentos
- Rentabilidade real: quanto seu investimento realmente está rendendo?
Fontes e referências
- CVM — Defina seus objetivos financeiros
- CVM — Guia de Planejamento Financeiro
- Banco Central — Calculadora do Cidadão: aplicações com depósitos regulares
- Banco Central — Planejando a aposentadoria
- CVM — Qual o melhor investimento?