Está endividado e não sabe por onde começar? Veja como organizar suas dívidas, escolher uma estratégia de pagamento e negociar de forma mais consciente.
Sair das dívidas pode parecer difícil quando existem várias contas vencidas, parcelas acumuladas e juros aumentando o saldo todos os meses.
Mas existe uma diferença importante entre ter uma dívida e não ter um plano para resolvê-la.
O primeiro passo é parar de fugir dos números. Liste tudo o que você deve, descubra quanto realmente precisa pagar e, a partir daí, escolha uma estratégia que faça sentido para a sua situação.
Antes de tudo: vale a pena parar de pagar e juntar dinheiro?
Essa é uma dúvida que muita gente tem: “E se eu parar de pagar minhas dívidas, guardar o dinheiro e depois tentar negociar tudo por um valor menor?”
Em alguns casos, uma negociação futura pode realmente oferecer desconto. Porém, deixar de pagar deliberadamente não é uma estratégia sem consequências.
O atraso pode gerar juros, encargos, restrições de crédito e outras consequências previstas no contrato e na legislação. Além disso, não existe garantia de que o credor oferecerá posteriormente um desconto suficiente para compensar o custo e os riscos da inadimplência.
Por isso, uma alternativa mais segura é tentar negociar antes que a situação fique ainda pior. O próprio Banco Central recomenda que instituições ofereçam alternativas de renegociação para clientes que já apresentam dificuldades de pagamento, evitando que a situação chegue a um nível ainda mais grave.
Se você já está inadimplente, entretanto, isso não significa que a situação não tenha solução. O importante é levantar os valores e buscar uma negociação que realmente caiba no orçamento.
1. Estratégia da bola de neve
A bola de neve consiste em começar pela menor dívida, independentemente de ela ter a maior ou menor taxa de juros.
Imagine que você tenha:
- Dívida A: R$ 400
- Dívida B: R$ 1.200
- Dívida C: R$ 3.000
- Dívida D: R$ 8.000
Na estratégia da bola de neve, você concentra o dinheiro disponível na dívida de R$ 400.
Depois de quitá-la, o valor que estava sendo usado nela passa para a próxima, de R$ 1.200, e assim sucessivamente.
Qual é a vantagem?
A principal vantagem é psicológica.
Você consegue eliminar dívidas rapidamente e acumula pequenas vitórias. Para algumas pessoas, perceber que uma dívida desapareceu completamente ajuda a manter a disciplina.
Essa estratégia também pode fazer sentido para pequenas dívidas com familiares, amigos ou comerciantes, especialmente quando existe um compromisso pessoal que você deseja resolver rapidamente.
Mas existe um problema
A bola de neve não considera prioritariamente a taxa de juros.
Se você deixar uma dívida cara crescendo enquanto paga primeiro uma dívida sem juros, pode acabar gastando mais dinheiro no processo.
Por isso, ela pode funcionar muito bem para quem precisa de motivação, mas não necessariamente será a estratégia de menor custo financeiro.
2. Estratégia da avalanche
A avalanche segue uma lógica diferente: você prioriza a dívida que possui os juros mais altos.
Imagine:
- Cartão de crédito: 12% ao mês
- Cheque especial: 8% ao mês
- Empréstimo pessoal: 3% ao mês
- Dívida sem juros: 0%
Nesse exemplo, a prioridade seria atacar primeiro a dívida com maior custo.
A lógica é simples: quanto maior o juro, mais rapidamente a dívida pode crescer.
Dados do Banco Central mostram que o cartão de crédito rotativo está entre as modalidades de crédito de maior custo para as famílias. O Banco Central também acompanha separadamente as taxas do cheque especial e do cartão rotativo.
Quando essa estratégia faz sentido?
A avalanche é especialmente interessante para quem quer reduzir o custo financeiro da dívida.
Você mantém o pagamento mínimo ou acordado das demais dívidas e concentra todo o dinheiro extra naquela que possui a maior taxa de juros.
Depois de eliminá-la, passa para a próxima mais cara.
3. Unificação ou troca de uma dívida cara por outra mais barata
Outra possibilidade é substituir várias dívidas caras por uma operação com juros menores.
Mas atenção: isso não significa simplesmente pegar outro empréstimo.
Primeiro, descubra quanto custaria quitar cada dívida hoje.
Imagine que você tenha três dívidas:
- Cartão: R$ 4.000
- Cheque especial: R$ 2.000
- Empréstimo: R$ 4.000
Total: R$ 10.000.
Entre em contato com os credores e pergunte:
“Quanto vocês aceitam para quitar essa dívida à vista?”
Depois, some os valores de quitação.
Se for possível quitar tudo por R$ 8.500, por exemplo, você pode pesquisar quanto custaria um empréstimo de R$ 8.500 em diferentes instituições.
A troca só faz sentido se o custo total da nova dívida for realmente menor e se a nova parcela couber no orçamento.
Não compare apenas a taxa anunciada. Observe o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e outros custos da operação.
O que você deve evitar ao consolidar dívidas?
Um erro comum é pegar um novo empréstimo para quitar as dívidas e continuar usando o cartão, cheque especial ou outras linhas de crédito normalmente.
Nesse caso, você pode terminar com uma dívida nova e as antigas novamente acumuladas.
A troca de uma dívida cara por uma mais barata só ajuda se vier acompanhada de uma mudança no orçamento.
O Banco Central também chama atenção para o risco de renegociações que aumentem o endividamento, como operações que liberam “troco” enquanto a pessoa ainda está tentando sair das dívidas.
Monte seu plano para sair das dívidas
Independentemente da estratégia escolhida, comece fazendo uma lista:
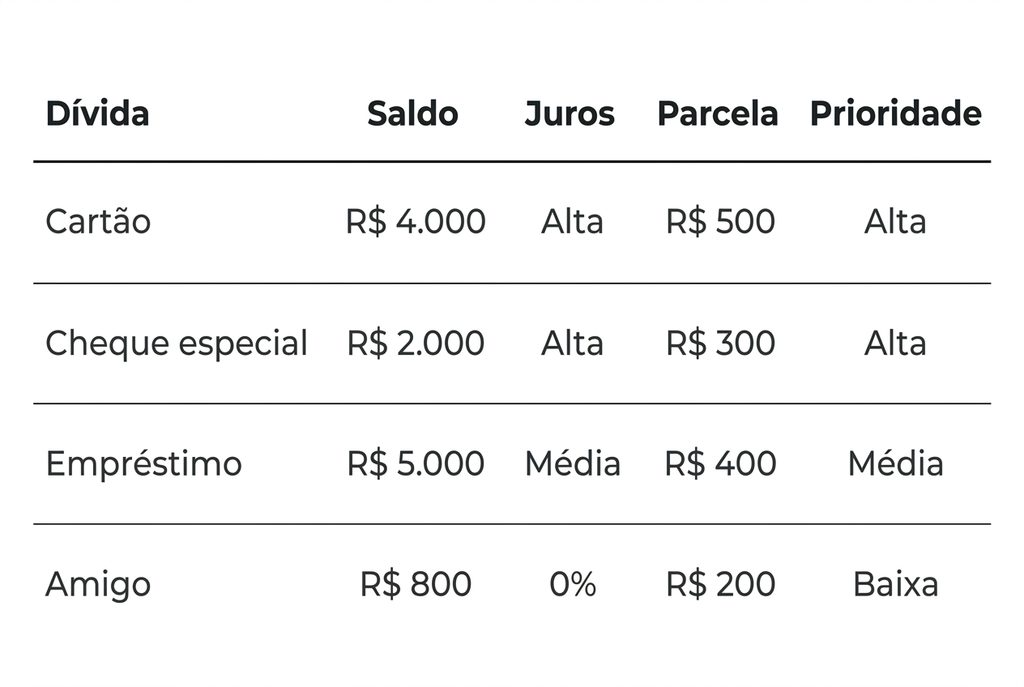
Depois, descubra quanto dinheiro realmente sobra por mês para atacar as dívidas.
Não adianta criar um plano que comprometa novamente o dinheiro necessário para alimentação, moradia, transporte e outras despesas essenciais.
E se eu tiver pouco dinheiro para pagar?
Comece mesmo assim.
Talvez você não consiga quitar uma dívida inteira imediatamente, mas pode negociar, reduzir despesas temporariamente e direcionar o dinheiro economizado para o pagamento.
Assinaturas pouco utilizadas, delivery, compras por impulso, lazer mais caro e outros gastos não essenciais podem ser reduzidos durante alguns meses.
A ideia não é viver para sempre em modo de contenção. É criar um período de recuperação financeira.
Qual estratégia escolher?
De forma simples:
Bola de neve: prioriza as menores dívidas e pode ajudar quem precisa de pequenas vitórias para manter a motivação.
Avalanche: prioriza os maiores juros e tende a fazer mais sentido para quem quer reduzir o custo financeiro da dívida.
Unificação: pode ser interessante quando é possível substituir dívidas caras por uma operação com custo menor, desde que o novo crédito seja realmente mais barato e caiba no orçamento.
Não existe uma única estratégia que sirva para todas as pessoas.
O mais importante é parar de aumentar a dívida, entender os números, negociar quando necessário e ter um plano de pagamento que você consiga cumprir.
Sair das dívidas não acontece de um dia para o outro. Mas quando você sabe exatamente quanto deve, quanto consegue pagar e qual dívida deve ser priorizada, o problema deixa de ser um grande desconhecido e passa a ser um plano com etapas.
O objetivo não é apenas pagar as dívidas. É chegar ao ponto em que você não precise mais delas para manter sua vida financeira funcionando.
Fontes:
- Banco Central do Brasil — Estatísticas Monetárias e de Crédito — dados sobre taxas e modalidades de crédito.
- Banco Central do Brasil — Taxa média de juros do cartão de crédito rotativo — série estatística oficial.
- Banco Central do Brasil — Taxa média de juros do cheque especial — série estatística oficial.
- Banco Central do Brasil — Guia de excelência de educação na oferta de serviços financeiros — orientações relacionadas à renegociação e ao endividamento.
- Como SAIR DAS DÍVIDA mesmo GANHANDO POUCO! – https://www.youtube.com/watch?v=xyNfNGS1H68&t=17sS