Entenda quando o cartão pode ser um aliado, quais sinais indicam que ele está prejudicando seu orçamento e como recuperar o controle dos seus gastos.
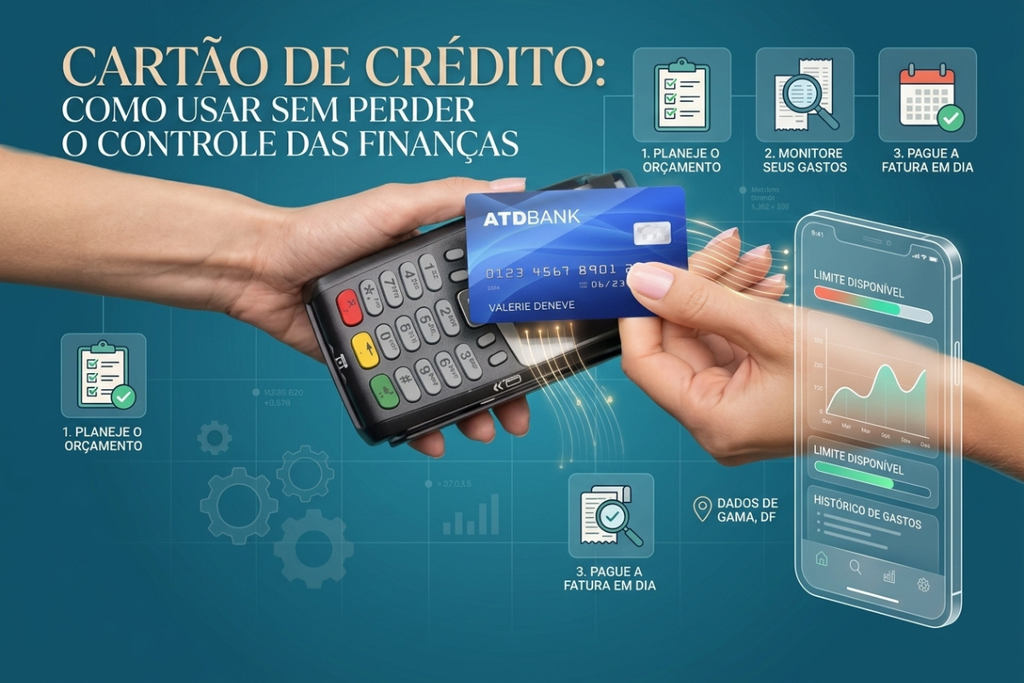
O cartão de crédito pode ser uma ferramenta bastante útil. Ele facilita pagamentos, permite organizar compras e, dependendo do cartão, pode oferecer benefícios como pontos, milhas ou cashback.
Mas existe uma diferença importante entre usar o cartão como meio de pagamento e depender dele para conseguir fechar o mês.
Quando a fatura começa a consumir boa parte do salário, o cartão deixa de ser apenas uma ferramenta e pode se transformar em uma fonte de preocupação.
Cartão de crédito não é um segundo salário
Um dos erros mais comuns é enxergar o limite disponível como dinheiro que pode ser gasto.
Se o banco oferece R$ 5.000 de limite, isso não significa que você tenha R$ 5.000 para gastar.
Imagine uma pessoa que recebe R$ 3.000 por mês e já possui R$ 2.000 comprometidos na próxima fatura. Na prática, uma parte considerável da renda futura já está comprometida.
É assim que algumas pessoas acabam entrando em um ciclo no qual recebem o salário e praticamente todo o dinheiro é utilizado para pagar o cartão.
O material que serviu de referência para este artigo chama atenção justamente para essa situação de dependência: quando praticamente toda a renda passa a ser destinada à fatura, sobra pouco espaço para imprevistos, economia ou construção de patrimônio.
Como saber se o cartão está saindo do controle?
Alguns sinais merecem atenção:
- você precisa do cartão para comprar itens básicos;
- a fatura está crescendo todos os meses;
- várias parcelas estão acumuladas;
- você utiliza um cartão para pagar despesas de outro;
- o salário chega e praticamente todo ele vai para a fatura;
- você não sabe exatamente quanto já gastou no mês.
Se alguma dessas situações acontece com frequência, talvez seja hora de rever a forma como o cartão está sendo utilizado.
Comece descobrindo para onde o dinheiro está indo
Antes de simplesmente cortar o cartão, faça um diagnóstico.
Pegue as últimas faturas e classifique os gastos em categorias: alimentação, transporte, lazer, assinaturas, compras parceladas, supermercado e outras despesas.
Também vale anotar as compras à medida que elas acontecem. Pode ser em uma planilha, aplicativo, bloco de notas ou até mesmo em um caderno.
O importante é enxergar o total antes que a fatura chegue.
Essa análise pode revelar gastos que parecem pequenos individualmente, mas que pesam bastante quando somados.
Nem todo gasto precisa ser cortado para sempre
Se o cartão está comprometendo seu orçamento, talvez seja necessário fazer alguns cortes temporários.
Imagine que você tenha várias assinaturas de streaming, peça comida por aplicativo com frequência e faça muitos gastos com lazer.
Durante alguns meses, pode fazer sentido reduzir essas despesas para recuperar espaço no orçamento.
O mesmo vale para compras de supermercado. Verifique se existem produtos sendo comprados por hábito, excesso ou formação de estoques desnecessários.
A ideia não é transformar sua vida em uma sequência de privações. É criar um respiro financeiro até que a situação esteja novamente sob controle.
E as compras parceladas?
O parcelamento pode ser útil, principalmente quando não há juros e a compra foi planejada. O problema aparece quando várias parcelas pequenas se acumulam.
Uma compra de R$ 600 parcelada em 10 vezes parece representar apenas R$ 60 por mês. Mas imagine outras cinco compras semelhantes acontecendo ao mesmo tempo.
Por isso, antes de parcelar, não olhe apenas para o valor da parcela. Pergunte:
Quanto da minha renda futura já está comprometida?
Preciso parar de usar o cartão?
Não necessariamente.
O próprio material de referência apresenta essa diferença: há pessoas que conseguem utilizar o cartão normalmente sem comprometer sua capacidade de guardar dinheiro e investir. Nesse caso, o cartão funciona como uma ferramenta de pagamento.
O ponto principal é fazer uma autoavaliação.
Se você paga a fatura integralmente, acompanha os gastos e mantém suas outras metas financeiras, o cartão pode fazer parte da sua organização.
Se ele está impedindo você de guardar dinheiro ou até de pagar despesas importantes, reduzir seu uso pode ser uma medida necessária.
Uma regra simples para começar
Antes de fazer uma compra no cartão, faça três perguntas:
Eu realmente preciso disso?
Essa compra cabe no meu orçamento?
Eu conseguirei pagar a fatura inteira no vencimento?
Se a resposta para alguma delas for “não”, talvez seja melhor esperar.
Cartão de crédito deve trabalhar a seu favor
O cartão não precisa ser seu vilão, mas também não deve ser tratado como dinheiro extra.
Use o limite como uma forma de pagamento, e não como uma extensão do salário.
Acompanhe seus gastos, evite compras por impulso, tenha cuidado com o excesso de parcelas e, principalmente, saiba exatamente quanto da sua renda já está comprometido.
Quando o cartão começa a controlar suas escolhas, é hora de recuperar o controle.
Seu limite pode ser alto. Seu orçamento é que deve definir quanto você pode gastar.
Fontes e referências
- Banco Central do Brasil — Cartão de crédito — informações sobre funcionamento do cartão de crédito, pagamento da fatura e crédito rotativo.
- Banco Central do Brasil — Juros do cartão de crédito — informações e estatísticas relacionadas ao crédito rotativo e às taxas praticadas.