Aprenda a dividir sua renda entre necessidades, lazer, educação, reserva de emergência e investimentos para ter mais controle sobre o seu dinheiro.
Receber o salário e, poucos dias depois, perceber que o dinheiro já está acabando é uma situação bastante comum. Muitas vezes, o problema não está apenas no valor que entra, mas na falta de um planejamento para definir o destino de cada real.
Organizar o salário não significa deixar de aproveitar a vida. A ideia é encontrar um equilíbrio entre pagar as contas, aproveitar o presente e cuidar do futuro.
Uma forma simples de começar é trabalhar com percentuais da renda.
Uma sugestão para dividir o salário
Não existe uma divisão perfeita que funcione para todo mundo. Cada pessoa tem uma renda, uma realidade familiar e diferentes compromissos. Por isso, os percentuais abaixo devem ser vistos como um ponto de partida, e não como uma regra.
Uma sugestão é dividir a renda assim:
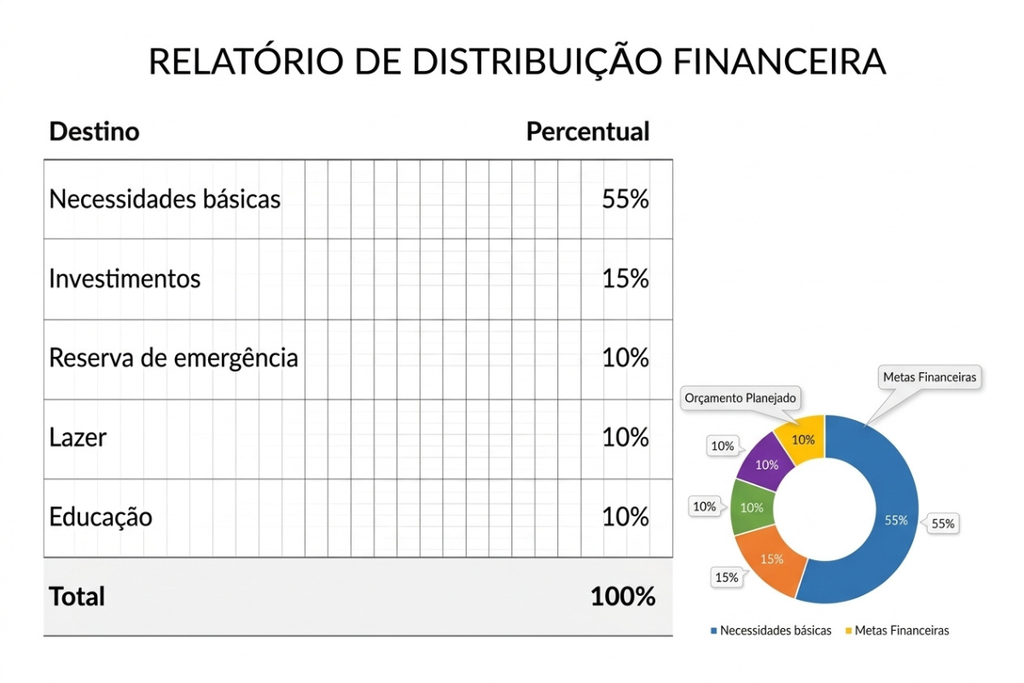
Essa divisão procura deixar 25% da renda destinados à segurança financeira e à construção de patrimônio: 15% para investimentos e 10% para a reserva de emergência.
55% para as necessidades
A maior parte do salário normalmente será destinada às despesas essenciais, como aluguel, alimentação, água, energia, transporte, medicamentos e outras contas necessárias.
Se essas despesas estiverem consumindo praticamente toda a renda, pode ser necessário rever o orçamento.
O objetivo não é cortar tudo o que traz conforto, mas identificar gastos que podem ser reduzidos sem prejudicar o que realmente é importante.
15% para investimentos
Uma das ideias mais importantes é separar o dinheiro destinado ao futuro assim que o salário cair.
Em vez de esperar o final do mês para descobrir quanto sobrou, você define antecipadamente uma parcela para investir.
Por exemplo, quem recebe R$ 4.000 poderia separar R$ 600 para investimentos.
O investimento escolhido dependerá dos objetivos, do prazo e do perfil de cada pessoa. Para entender melhor algumas dessas opções, confira também nossos artigos sobre [CDB] e [Tesouro Direto].
10% para a reserva de emergência
Antes de pensar apenas em aumentar os investimentos, é importante construir uma reserva para situações inesperadas.
Uma emergência pode ser uma perda de renda, um problema no carro, uma despesa médica ou qualquer outro gasto que não estava previsto.
Uma referência bastante utilizada é ter uma reserva equivalente a alguns meses das despesas ou da renda. O período adequado varia conforme a estabilidade da renda e a realidade de cada pessoa.
10% para lazer
Organizar o dinheiro não significa viver apenas para pagar contas.
Separar uma parcela para lazer pode ajudar a manter o planejamento sustentável. Esse dinheiro pode ser usado para restaurantes, viagens, passeios, hobbies ou outras atividades que façam sentido para você.
O importante é que o lazer esteja dentro do orçamento, e não seja financiado por dívidas.
10% para educação
Outra parcela pode ser destinada ao aprendizado.
Cursos, livros, especializações e conteúdos relacionados à vida profissional ou financeira podem fazer parte desse orçamento.
Investir em conhecimento não garante automaticamente uma renda maior, mas pode ajudar na formação profissional e na tomada de decisões mais conscientes.
E se o salário aumentar?
Um dos cuidados importantes é não deixar que o aumento da renda seja acompanhado automaticamente pelo aumento dos gastos.
Quando o salário aumenta, pode ser interessante destinar parte desse aumento para investimentos, reserva ou objetivos futuros antes de elevar o padrão de consumo.
Dessa forma, sua renda pode crescer sem que todas as novas receitas sejam imediatamente absorvidas por novas despesas.
Um exemplo prático
Imagine uma pessoa que recebe R$ 5.000 por mês:
- Necessidades: R$ 2.750
- Investimentos: R$ 750
- Reserva de emergência: R$ 500
- Lazer: R$ 500
- Educação: R$ 500
O mais importante não é seguir exatamente esses valores, mas dar um destino ao dinheiro antes de gastá-lo.
Organizar o salário é uma questão de hábito
Não espere sobrar dinheiro para começar a guardar. Na prática, quando não existe uma definição prévia, é fácil encontrar novos gastos para consumir o que restou.
Comece com o que for possível e ajuste os percentuais à sua realidade. Se atualmente você não consegue separar 15% para investimentos, por exemplo, começar com 5% pode ser melhor do que não começar.
O objetivo é criar o hábito de cuidar do dinheiro, aumentar gradualmente a capacidade de poupar e construir uma vida financeira mais equilibrada.
Seu salário não precisa apenas pagar as contas de hoje. Ele também pode ajudar a construir o seu amanhã.
Fontes e referências
- Banco Central do Brasil — Orçamento Pessoal — orientações sobre planejamento, controle de receitas e despesas e organização do orçamento.
- Banco Central do Brasil — Caderno de Educação Financeira — conteúdo sobre orçamento pessoal, metas financeiras, poupança e organização das finanças.
- B3 Educação — Educação Financeira — conteúdos sobre organização financeira, investimentos e educação do investidor.
- B3 — Objetivos financeiros e investimentos — materiais educativos sobre planejamento financeiro e investimentos.