Descubra por que os primeiros R$ 100 mil podem ser a parte mais difícil da construção do patrimônio e como aportes, tempo, juros compostos e aumento da renda podem acelerar essa jornada.
Chegar aos primeiros R$ 100 mil investidos pode parecer uma meta distante.
Para quem está começando, é comum pensar: “Como vou conseguir juntar tudo isso?”
A verdade é que ninguém precisa começar com R$ 100 mil. O patrimônio pode ser construído aos poucos, com aportes mensais, disciplina e tempo.
E existe uma característica interessante nessa jornada: os primeiros R$ 100 mil costumam depender muito mais do esforço do investidor do que dos próprios rendimentos. Depois dessa marca, os juros compostos começam a ficar cada vez mais perceptíveis.
Por que os primeiros R$ 100 mil são tão importantes?
Imagine duas pessoas.
A primeira está começando com R$ 1.000 investidos. Mesmo que consiga uma boa rentabilidade, os ganhos em reais ainda serão pequenos.
A segunda já possui R$ 100.000.
Se, apenas como exemplo matemático, esse patrimônio tivesse uma rentabilidade de 1% em determinado mês, o rendimento seria de aproximadamente:
R$ 100.000 × 1% = R$ 1.000.
Para quem possui apenas R$ 1.000 investidos, a mesma taxa representaria apenas R$ 10.
É por isso que, à medida que o patrimônio cresce, cada ponto percentual de rentabilidade passa a representar valores maiores em reais.
Isso não significa que R$ 100 mil produzirão sempre determinado rendimento. A rentabilidade varia conforme o investimento e as condições do mercado.
Quanto investir por mês para chegar aos R$ 100 mil?
Uma forma simples de entender a meta é observar diferentes níveis de aporte.
Considerando uma simulação hipotética com rentabilidade equivalente a 13,75% ao ano, próxima da atual taxa Selic, e aportes mensais constantes, teríamos aproximadamente:
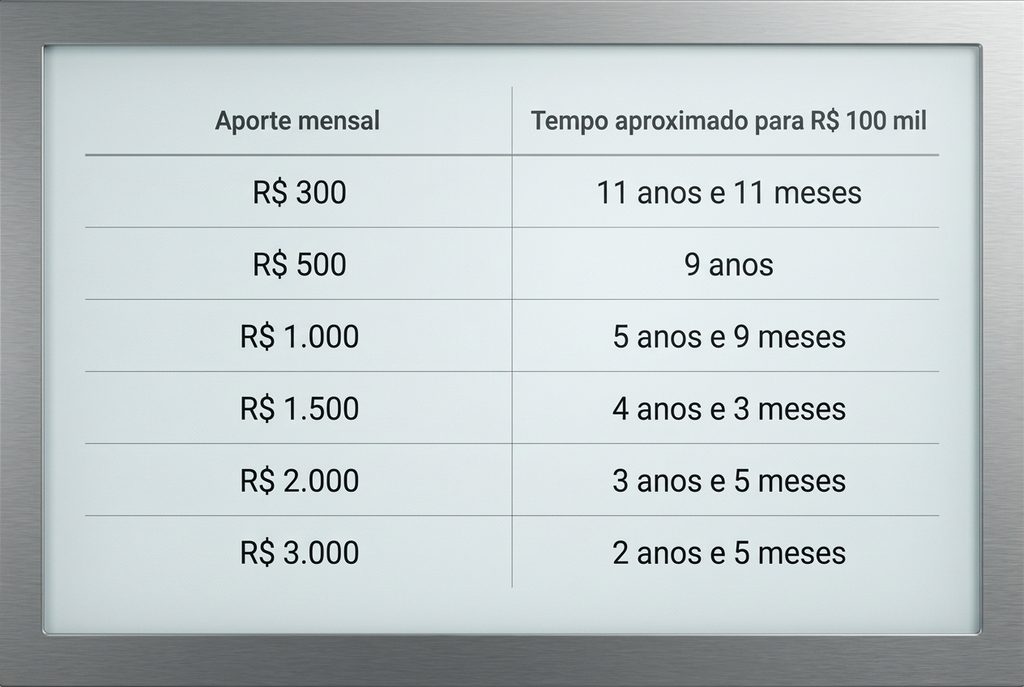
Esses números são simulações matemáticas, não uma promessa de rentabilidade.
A taxa Selic atual é de 13,75% ao ano, mas isso não significa que qualquer investimento renderá exatamente essa taxa. Existem impostos, taxas, custos, diferenças entre produtos e oscilações de mercado.
O que muda quando os juros estão altos?
O cenário atual brasileiro merece atenção.
Com a Selic em 13,75% ao ano, investimentos de renda fixa pós-fixados ligados ao CDI ou à Selic encontram um ambiente de juros elevados.
Isso pode favorecer quem está acumulando patrimônio em determinadas modalidades de renda fixa.
Mas existe um detalhe importante: a Selic não ficará necessariamente em 13,75% para sempre.
O próprio Banco Central acompanha inflação, atividade econômica e outros fatores para decidir os próximos passos da política monetária. As projeções divulgadas no Boletim Focus também representam expectativas do mercado, e não uma promessa do Banco Central.
Por isso, não é prudente montar um plano de 10 ou 20 anos supondo que a taxa atual permanecerá igual durante todo o período.
O que realmente faz diferença: aporte + tempo + rentabilidade
Pense na construção do patrimônio como uma combinação de três fatores:
Aporte: quanto você consegue colocar todos os meses.
Tempo: durante quanto tempo o dinheiro permanece investido.
Rentabilidade: quanto o patrimônio consegue crescer ao longo do período.
No começo, o aporte costuma ser o principal responsável pelo crescimento.
Depois, conforme o patrimônio aumenta, os rendimentos passam a ter um peso maior.
É justamente aí que os juros compostos começam a fazer mais diferença.
E se eu conseguir investir apenas R$ 500?
Não significa que a meta esteja fora da realidade.
Com R$ 500 por mês, sem considerar nenhum rendimento, seriam necessários:
R$ 100.000 ÷ R$ 500 = 200 meses
Ou seja, aproximadamente 16 anos e 8 meses.
Mas, quando o dinheiro é investido e os rendimentos são reinvestidos, o prazo pode ser menor.
Na simulação apresentada neste artigo, usando uma taxa hipotética equivalente à Selic atual, R$ 500 mensais chegariam aos R$ 100 mil em aproximadamente 9 anos.
Essa diferença mostra a importância dos juros compostos.
E se eu investir R$ 1.000 por mês?
Com R$ 1.000 mensais, sem nenhum rendimento, seriam necessários:
R$ 100.000 ÷ R$ 1.000 = 100 meses
Ou seja, 8 anos e 4 meses.
Na mesma simulação hipotética com 13,75% ao ano, a meta seria atingida em aproximadamente 5 anos e 9 meses.
Novamente, isso não significa que um investimento real entregará exatamente esse resultado.
A taxa utilizada serve para demonstrar matematicamente como os rendimentos podem acelerar a formação do patrimônio.
Não consegue aumentar o aporte? Aumente sua renda
Existe outro ponto importante nessa jornada.
Às vezes, a pessoa passa muito tempo tentando economizar R$ 50 ou R$ 100, mas não procura aumentar sua capacidade de gerar renda.
Cortar gastos desnecessários é importante.
Mas aumentar a renda também pode acelerar bastante a construção do patrimônio.
Imagine alguém que investe R$ 500 por mês.
Se conseguir aumentar sua renda e passar a investir R$ 1.000, o aporte terá dobrado.
Por isso, vale trabalhar em duas frentes:
- gastar melhor;
- ganhar mais.
Quanto maior a diferença entre o que entra e o que sai, maior tende a ser a capacidade de investir.
Depois dos R$ 100 mil, a matemática começa a ficar diferente
Imagine que você finalmente tenha alcançado R$ 100 mil.
A partir daí, os rendimentos começam a trabalhar sobre uma base muito maior.
Se, hipoteticamente, R$ 100 mil gerassem 0,8% em determinado mês, seriam R$ 800 de rendimento.
Se o patrimônio fosse R$ 200 mil, a mesma taxa representaria R$ 1.600.
É por isso que muita gente considera os primeiros R$ 100 mil um marco importante.
Não porque exista alguma “mágica” exatamente nesse número, mas porque o tamanho do patrimônio começa a fazer os rendimentos terem um impacto mais significativo.
Não espere ter muito dinheiro para começar
Um erro comum é pensar:
“Quando eu ganhar mais, começo a investir.”
O problema é que a renda pode aumentar e os gastos também.
Por isso, é interessante criar o hábito enquanto os valores ainda são pequenos.
R$ 100 por mês é melhor do que R$ 0.
R$ 300 é melhor do que R$ 100, se couber no orçamento.
R$ 1.000 pode acelerar ainda mais a jornada, se for sustentável.
O importante é encontrar um valor que você consiga manter sem comprometer as despesas essenciais.
Uma estratégia simples para buscar os primeiros R$ 100 mil
Você pode transformar a meta em pequenas etapas:
Primeiro objetivo: R$ 1.000.
Depois:
R$ 5.000 → R$ 10.000 → R$ 25.000 → R$ 50.000 → R$ 100.000.
Cada etapa torna a próxima um pouco mais concreta.
Também vale acompanhar mensalmente três números:
Quanto investi?
Quanto meu patrimônio cresceu?
Quanto desse crescimento veio dos meus aportes e quanto veio dos rendimentos?
Essa última pergunta é especialmente interessante porque permite visualizar, com o passar do tempo, a participação crescente dos juros compostos.
Conclusão
Chegar aos primeiros R$ 100 mil não depende de encontrar um investimento milagroso.
A construção do patrimônio passa por uma combinação muito mais simples:
gastar melhor + aumentar a renda + investir regularmente + deixar o tempo trabalhar.
No começo, o esforço pessoal pesa mais. Você precisa colocar dinheiro constantemente.
Depois, conforme o patrimônio cresce, os rendimentos começam a ganhar importância.
E é justamente por isso que os primeiros R$ 100 mil podem ser vistos não como o fim da jornada, mas como uma mudança de escala na construção do patrimônio.
Você não precisa ter R$ 100 mil para começar.
Precisa começar para, um dia, chegar aos R$ 100 mil.
Fontes